

Ce post est riche en graphiques, il risque d’apparaître tronqué sur un smartphone.
Depuis des mois, j’accumule des chiffres, graphiques et points de vue sur le gonflement de la bulle de l’intelligence artificielle. Elle se résume à ceci : une délirante construction d’infrastructures dont l’amortissement est quasiment impossible, un endettement absurdement élevé, une économie circulaire où l’on échange de la dette et des participations contre du matériel ou des services. Pour l’instant, tout tient encore. Mais l’effondrement de l’échafaudage risque de faire du bruit.
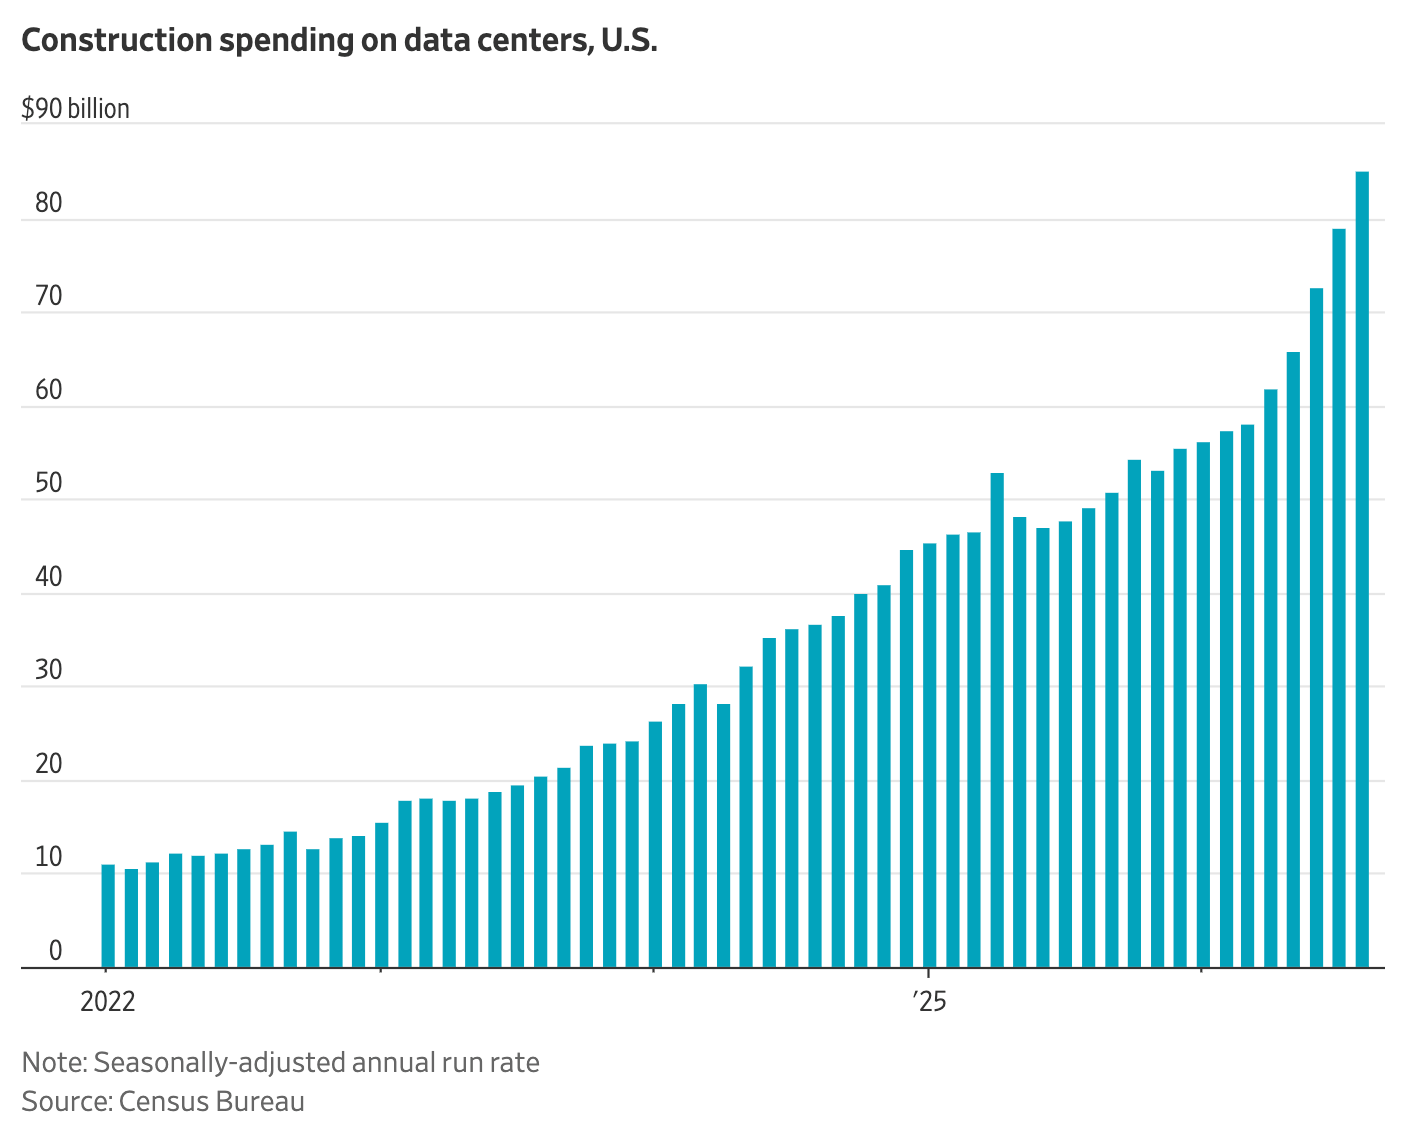
1 . Le niveau des investissements dans les datacenters est stratosphérique
Le niveau des investissements dans les data centers et autre infrastructure IA devrait atteindre 10 300 milliards de dollars entre 2025 et 2032, selon Stijn van Nieuwerburgh de Columbia Business. Le papier intitulé Financing the AI buildout se trouve ici. Cette projection n’est que la plus récente d’une série d’études qui n’ont cessé d’être revues à la hausse.
2. Un investissement colossal au regard de l’histoire industrielle des Etats-Unis
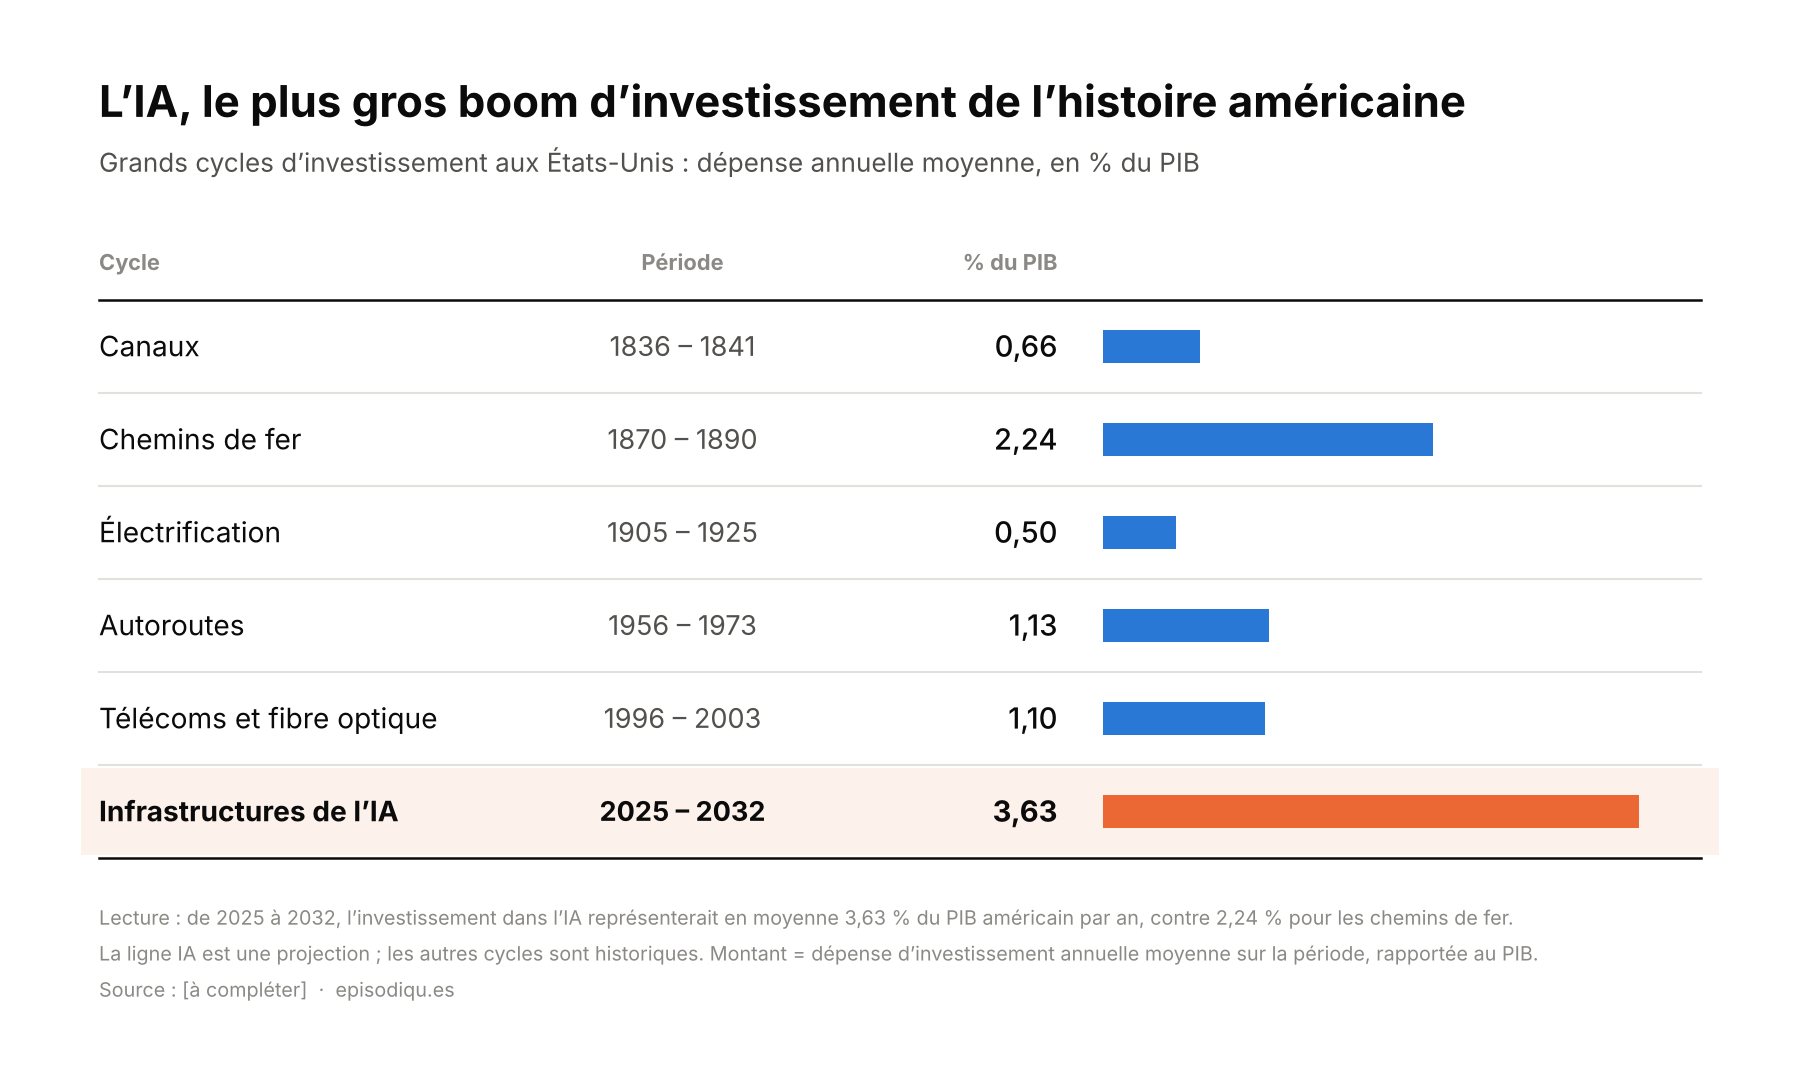
Cet investissement représente 3,6% du PIB américain en moyenne annuelle sur la période 2025-2032. Il n’y a pas d’exemple dans l’histoire d’une telle dépendance à un seul secteur.
Le tableau ci-dessous le compare aux grands projets d’infrastructure qui ont façonné les Etats-Unis :
Par rapport au PIB, la construction de data centers sur la période 2025-2032 représentera :
• 5 fois la construction du réseau de canaux américains
• 1.6 fois le chemin de fer
• 3 fois le réseau d’autoroutes
Vu sous un autre angle, la tech représente aujourd’hui plus de la moitié de l’investissement en capital aux Etats-Unis.
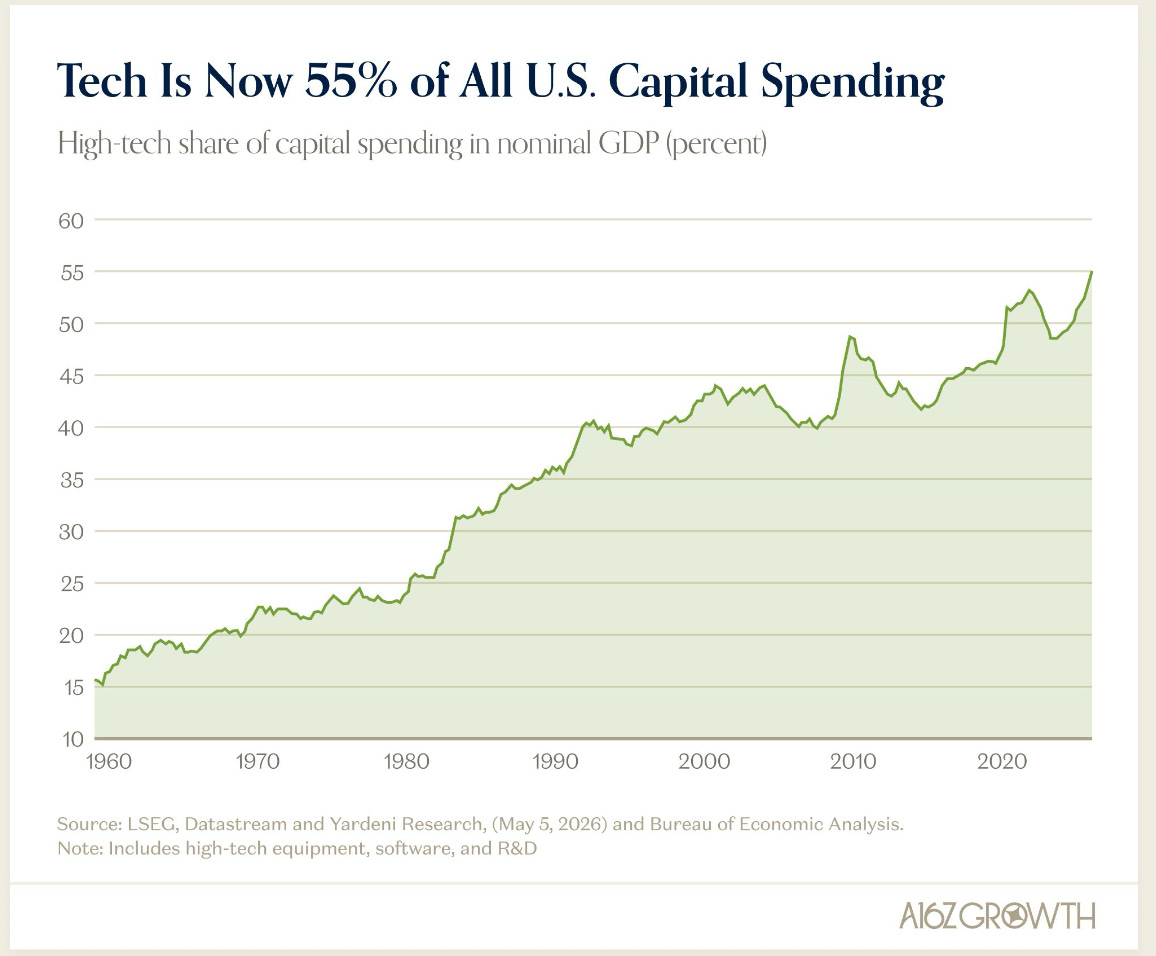
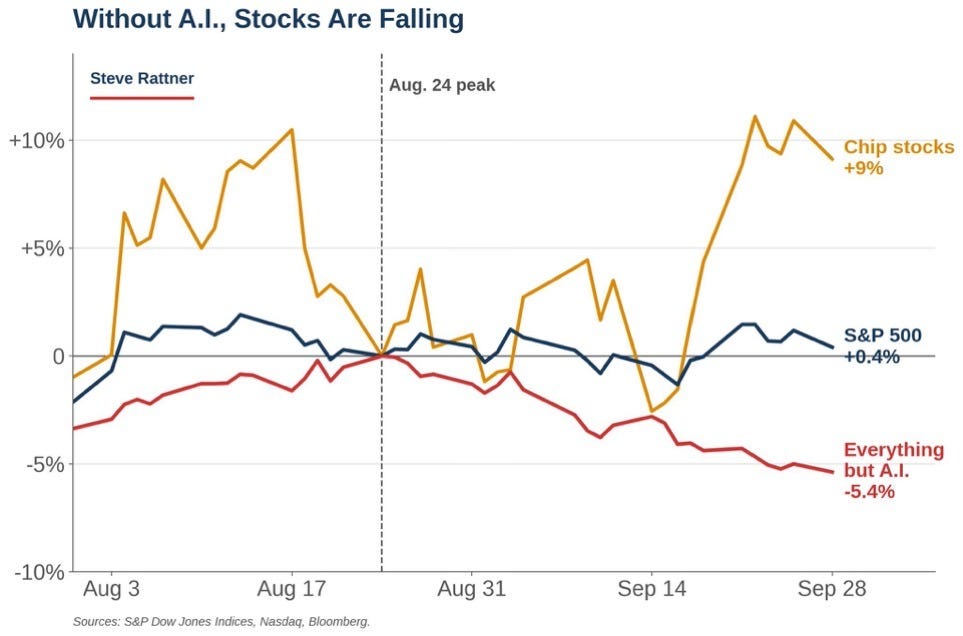
Le poids du secteur dans l’économie américaine est tel qu’il en vient à distordre les indices boursiers. Comme le note Steven Rattner (excellent analyste, à suivre absolument), le S&P 500 semble proche de ses records, mais si on retire le poids de la tech, il est en baisse de plus de 5% depuis la fin août.
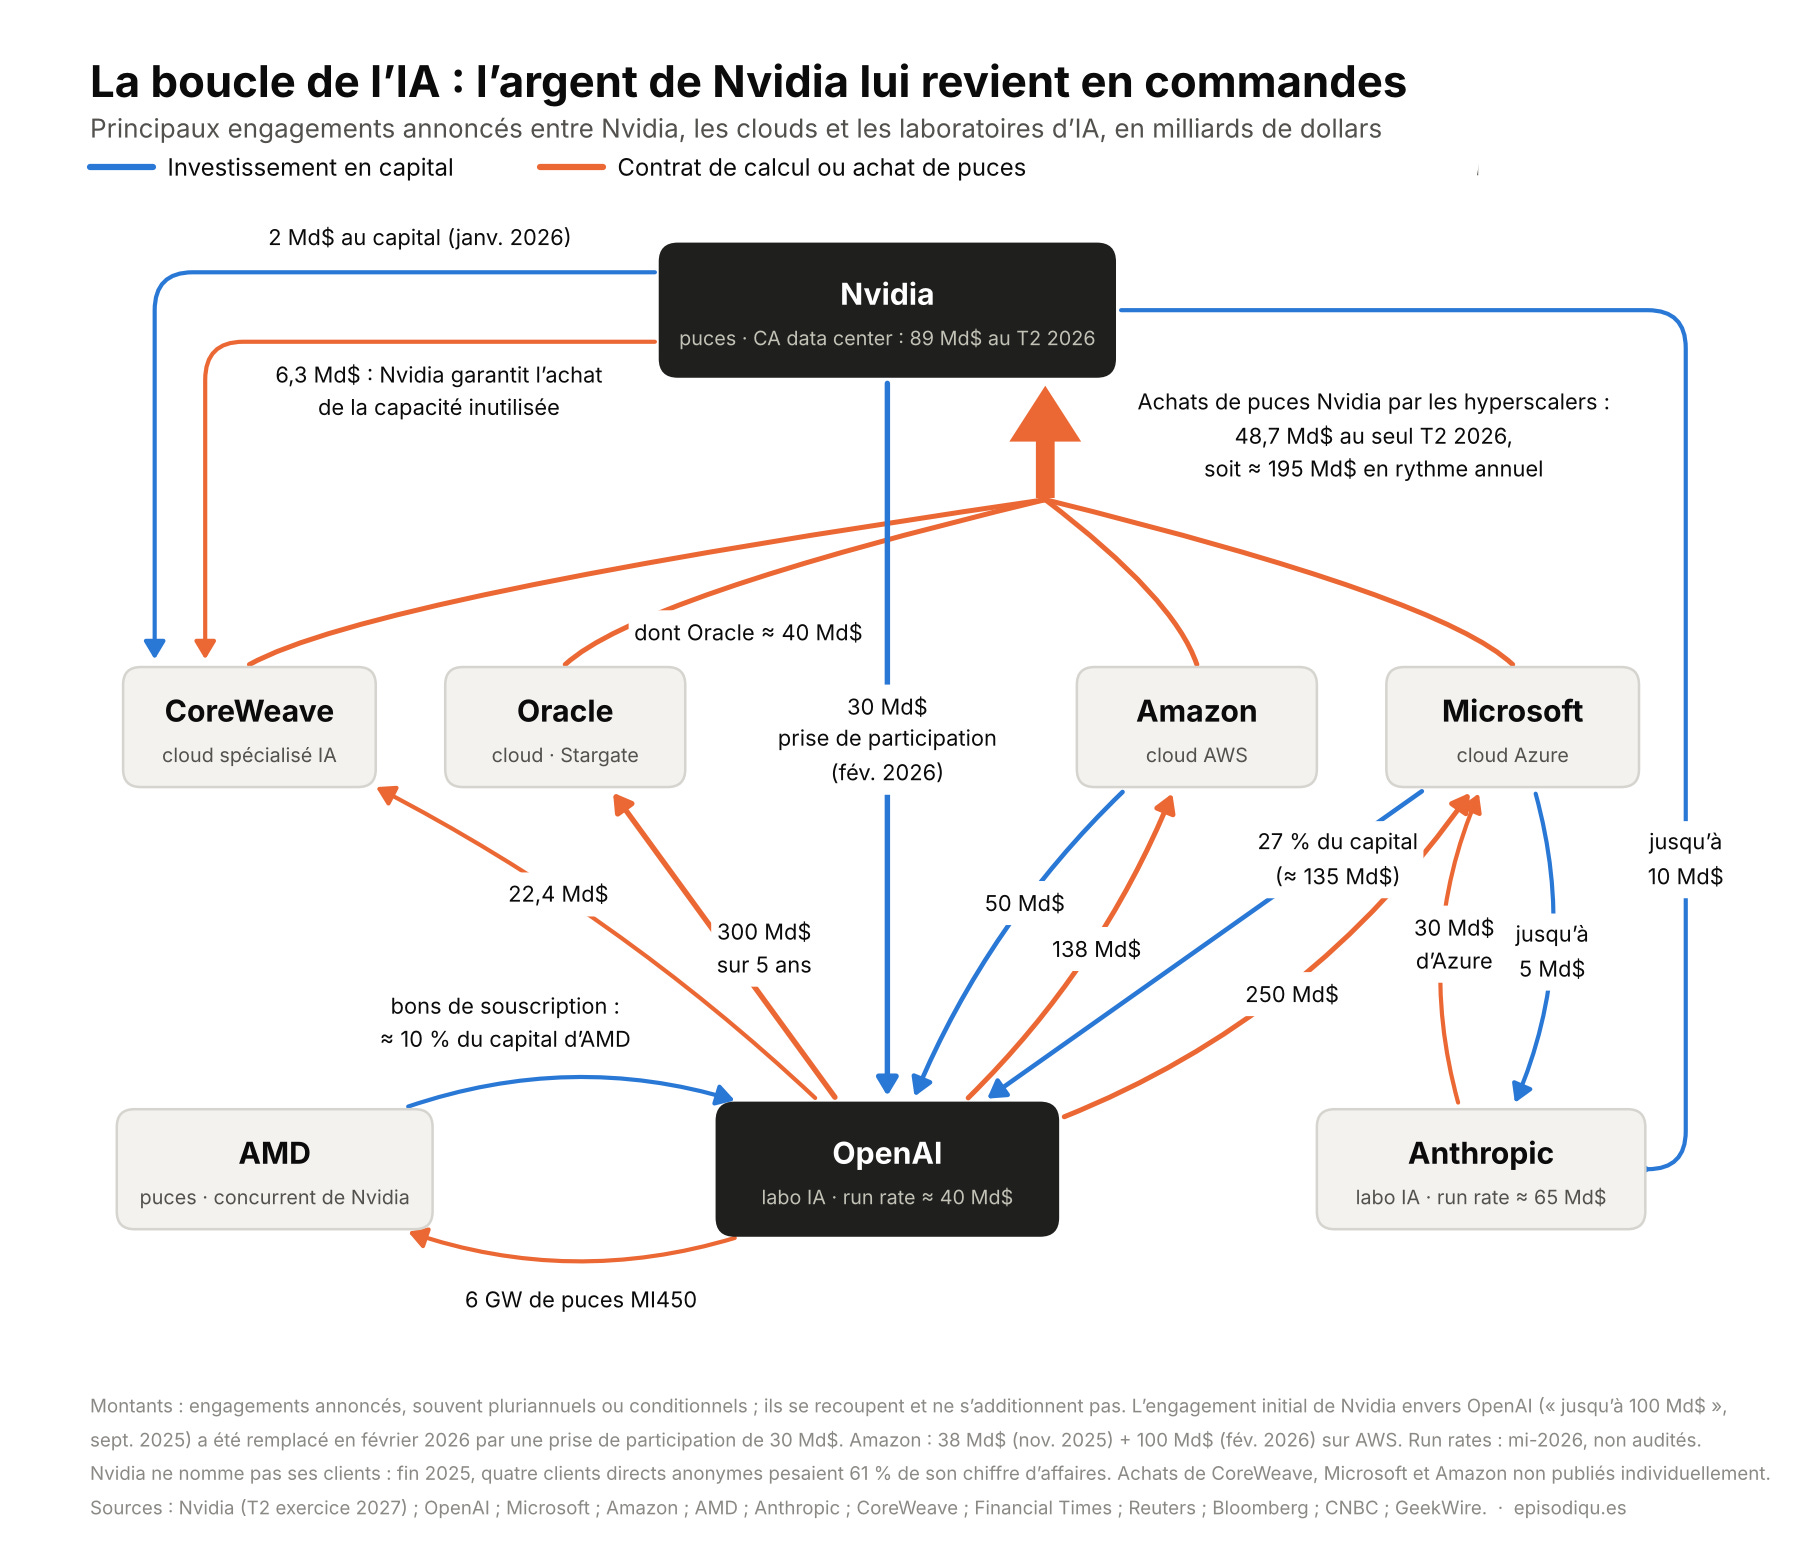
3. Le carburant de toute cette gabegie est d’abord fourni par une puissante économie circulaire au centre de laquelle on trouve Nvidia dans le rôle du parrain tout puissant et OpenAI dans le rôle de l’éponge à capitaux.
La mécanique est bien rodée : Nvidia prend des participations directes (par ex dans OpenAI pour 30 milliards), offre des garanties sur des capacités qui seraient inutilisées. L’argent lui revient sous la forme de commandes puces hautes performances. Même chose pour Amazon, Oracle, Microsoft, Anthropic, AMD, et les deux grands malades du système, Oracle et CoreWeave (voir le paragraphe sur l’endettement).
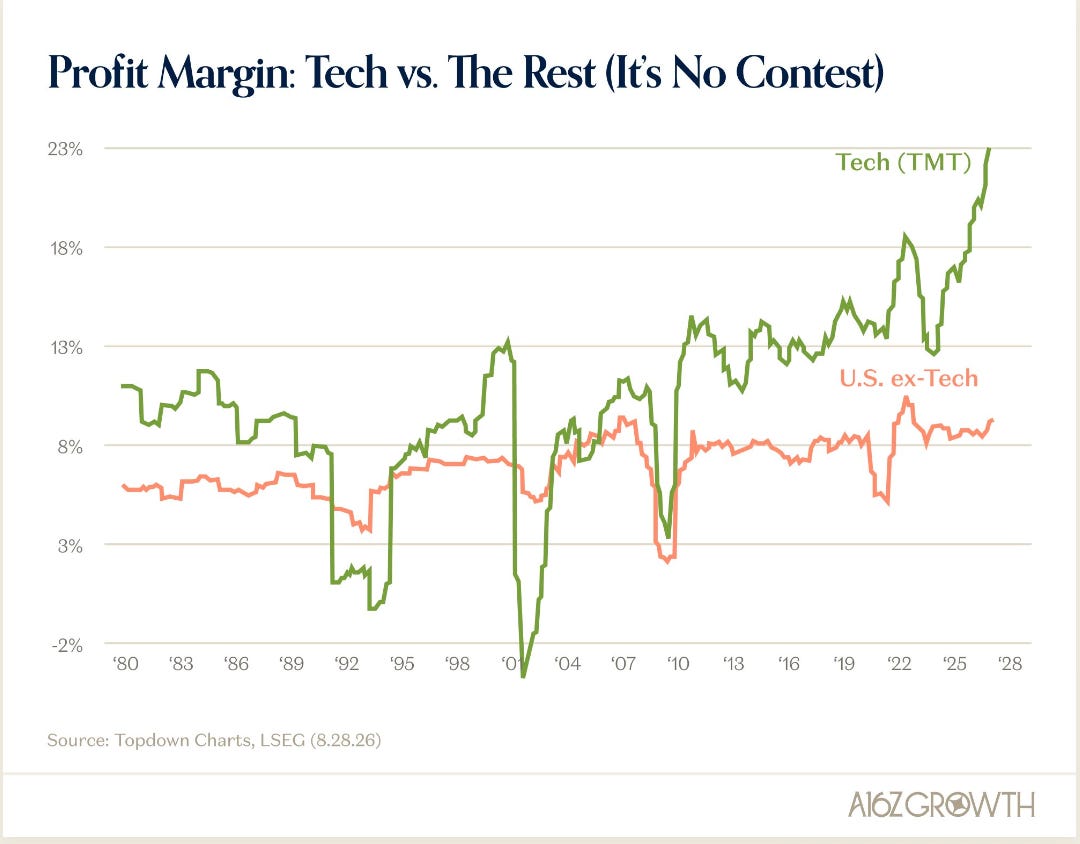
Certes, lorsqu’on regarde les profits de la tech par rapport aux autres industries, on voit que
la création de valeur est énorme.
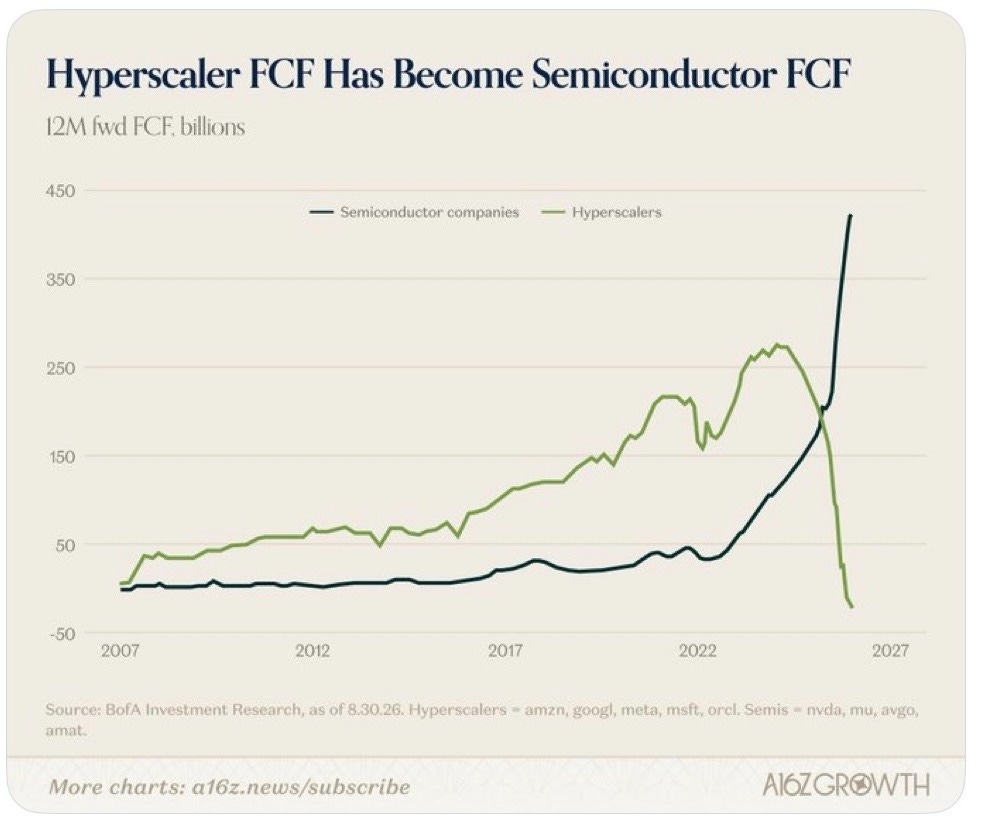
…Mais — toujours cette économie circulaire — ce free cash-flow est essentiellement un transfert des “hyperscalaires” (Amazon, Microsoft, Google…) vers les fabricants de processeurs comme Nvidia ou AMD. Cela pose, entre autres, la question de la récurrence de ces flux une fois que les data centers seront gavés de chips et que les entreprises se battront pour leur survie.
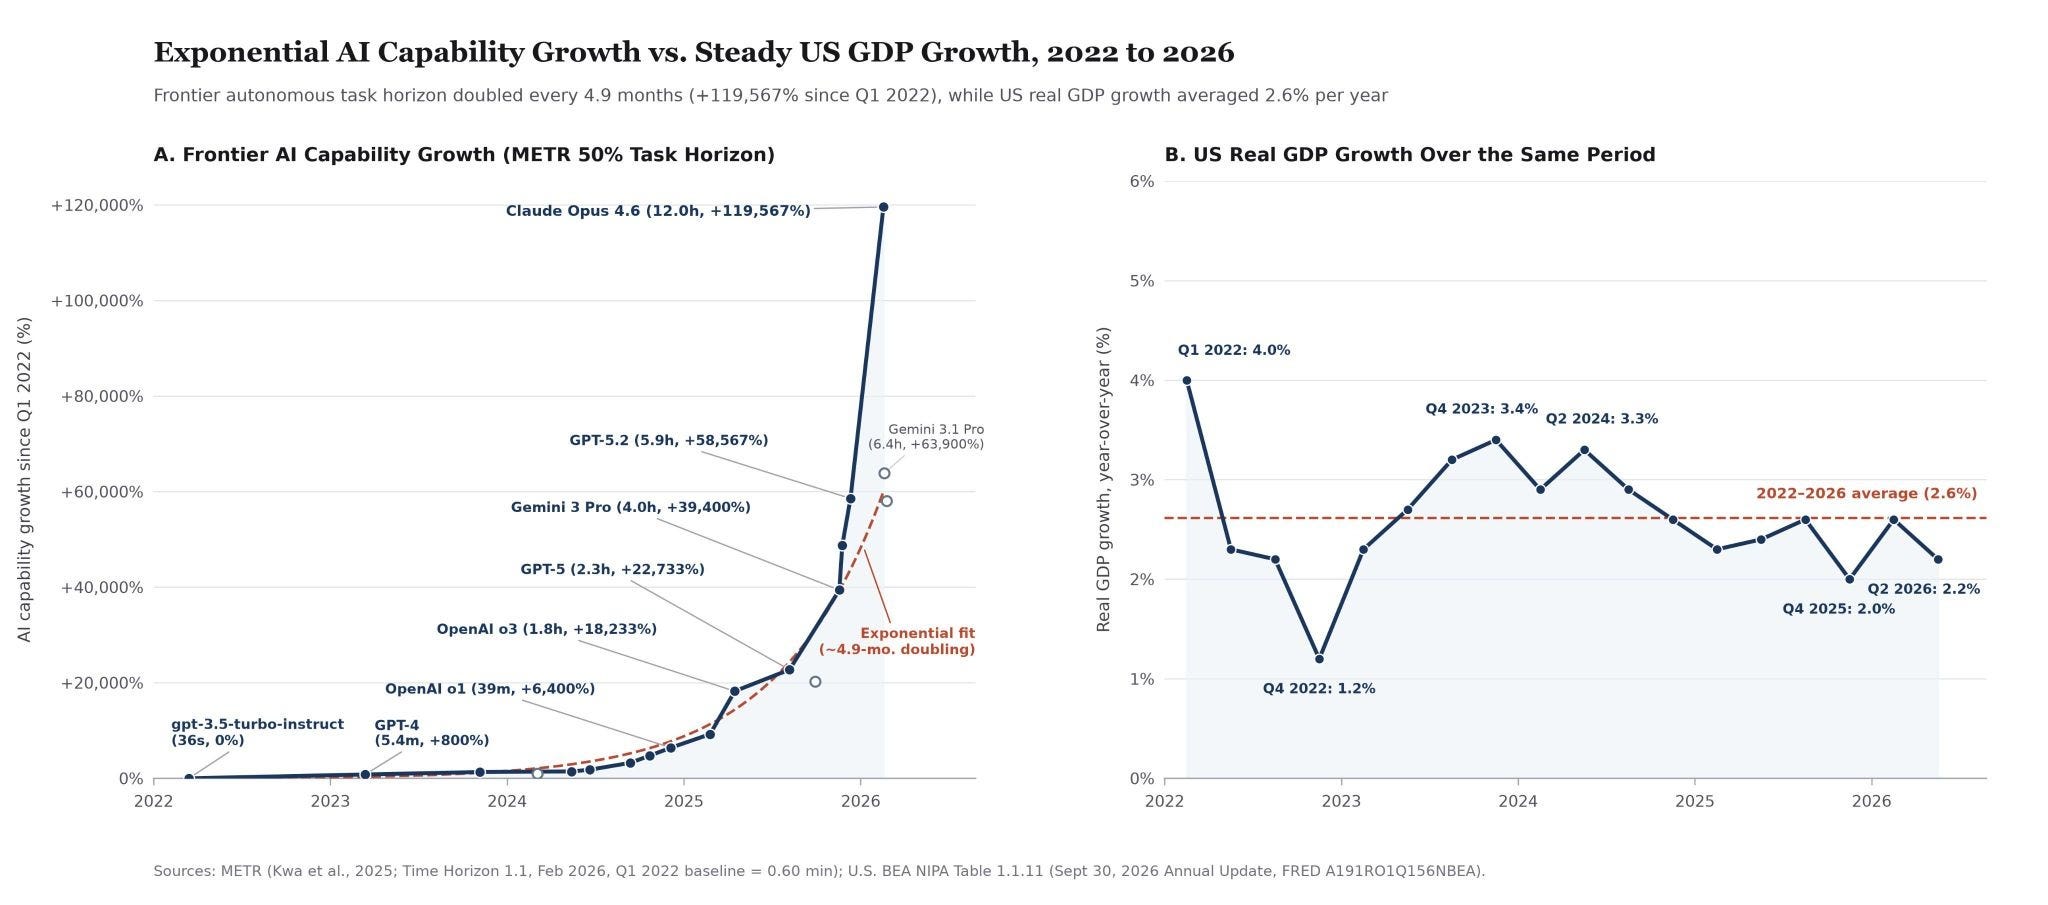
Par ailleurs, lorsqu’on regarde l’envolée des performances des LLM (graphique de gauche) sur la période 2022-2026, celle-ci n’a pas d’impact sur la croissance du PIB qui se ralentit (pour d’autres raisons)...
4. Une dette insoutenable et des montages cache-misère
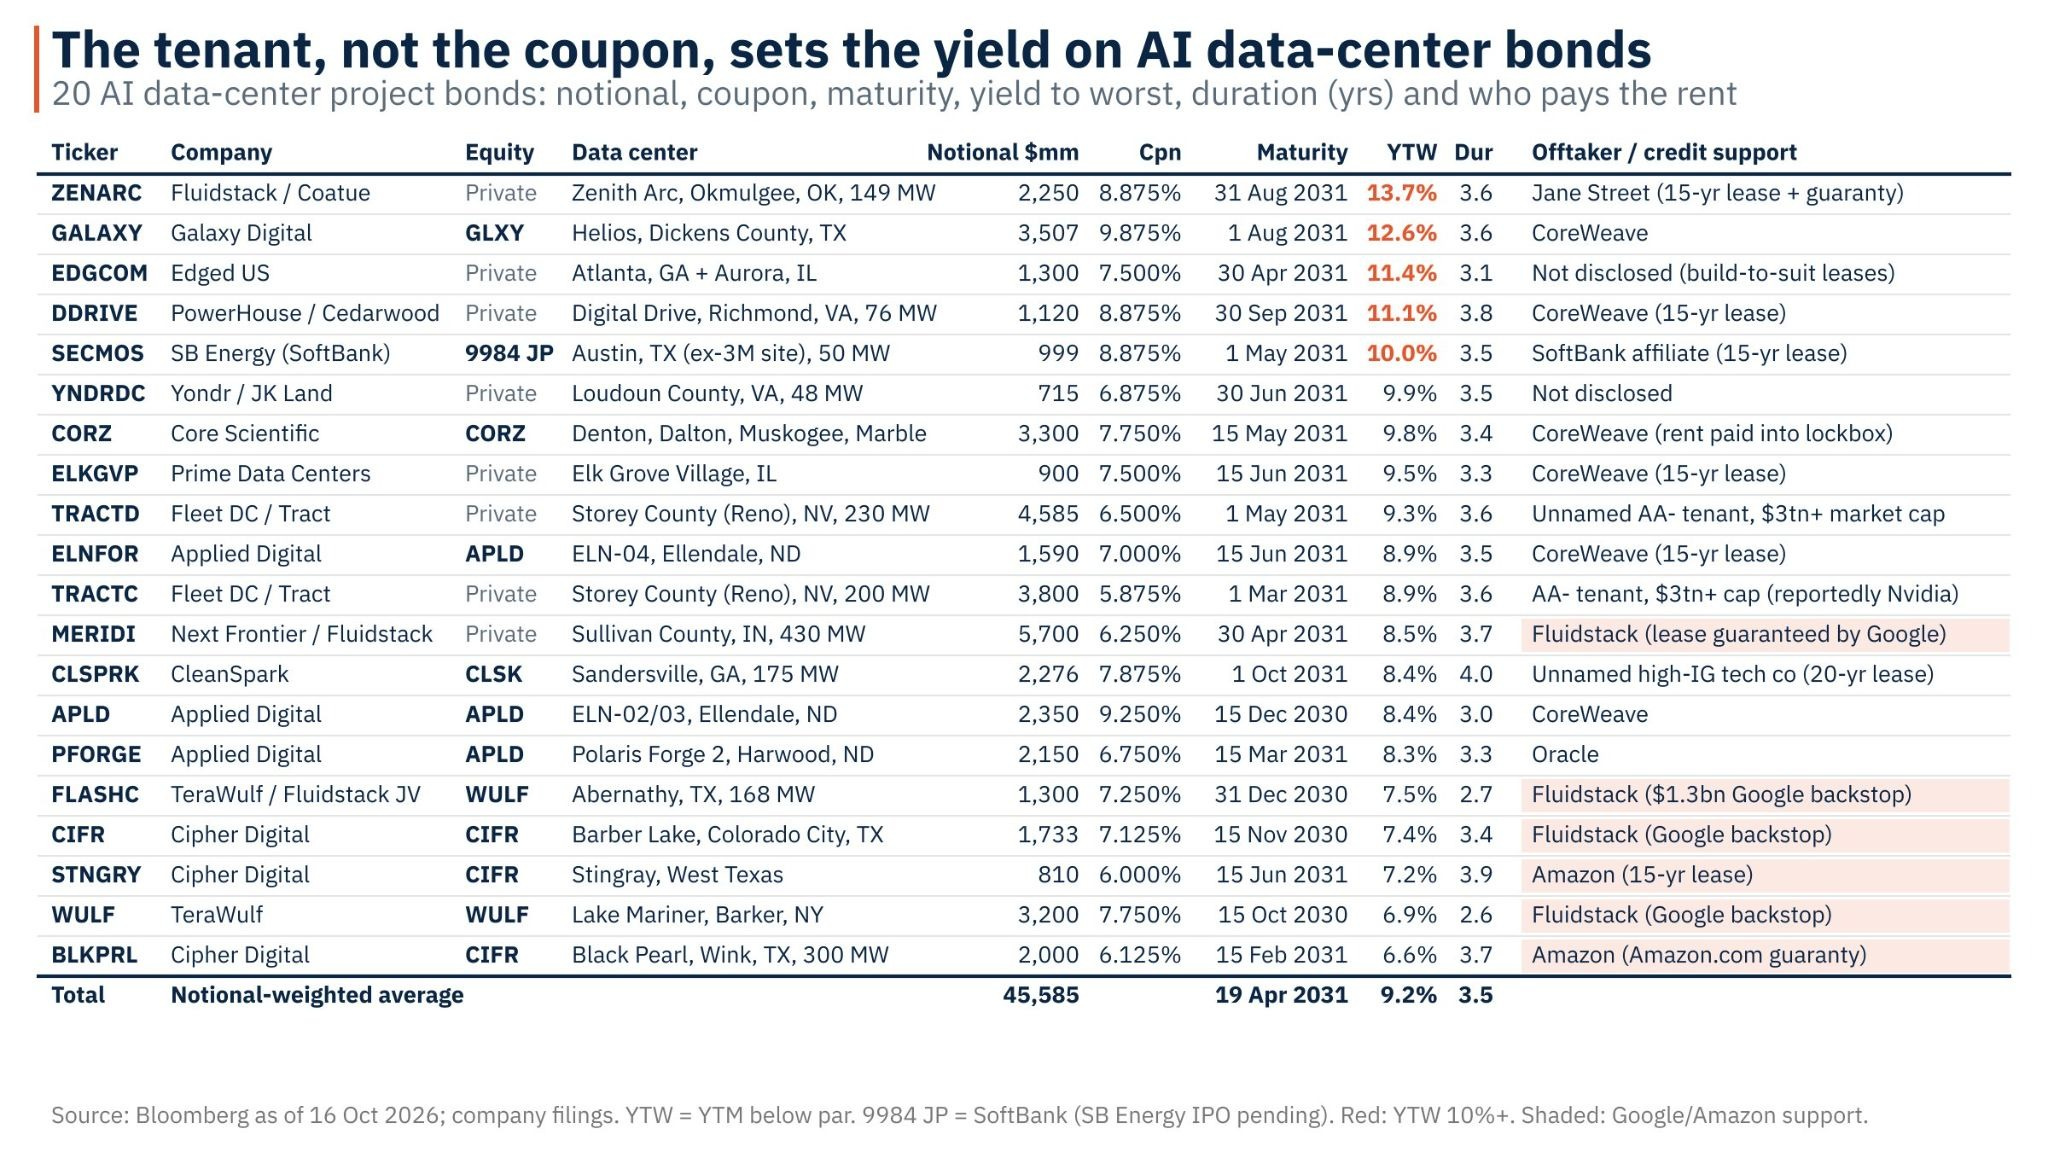
La dette correspondant à cette infrastructure devient intenable, malgré une ingénierie financière sophistiquée. Celle-ci repose largement sur la création de Special Purpose Vehicles (SPV) dans lesquels est parquée la dette, ce qui permet d’afficher des bilans pour l’instant pas trop dégradés pour des émetteurs comme SoftBank ou Oracle, en isolant des obligations maintenant tombées dans la catégorie des junk bonds, qui sont assorties de taux d’intérêt de ~10%.
Pour prendre un cas précis, une entreprise comme CoreWeave (dans laquelle Nvidia a une participation) a dans son bilan 72 milliards de dollars de passif liés à la construction de 51 data centers. Aujourd’hui, les investisseurs estiment qu’elle a six chances sur dix d’être en défaut sur ses émissions obligataires.
Autre exemple de bricolage, le FT a récemment révélé qu’Amazon s’est déchargé d’un investissement de processeurs Nvidia pour un montant de 8 milliards de dollars en les cédant à un SPV qui va émettre de la dette afin qu’Amazon puisse les relouer auprès du SPV ce qui lui permet d’alléger son passif de 8 milliards.
Voici, dans le tableau ci-dessous, le détail des obligations liées à cette dette.
Je résume pour les presbytes :
Montant nominal : 45,6 milliards de dollars
Maturité moyenne : 3.5 ans
Rendement moyen : 9,2% ⇐ ce qui est énorme au vu de l’emprunt d’Etat américain à 2 ans qui est de 4.72%
A noter, en bas de tableau, les gagnants — surprise — du système, avec les hyperscalaires seuls en mesure de garantir les emprunts les plus solides qui, in fine, ramasseront la mise. Car si un krach majeur sur la tech est probable, une grande consolidation est absolument certaine avec les géants historiques de la tech rachetant, le moment venu, ces monceaux de dettes pour 60~90 cents par dollar.
5. Un chiffre d’affaires prévisible qui reste loin du compte
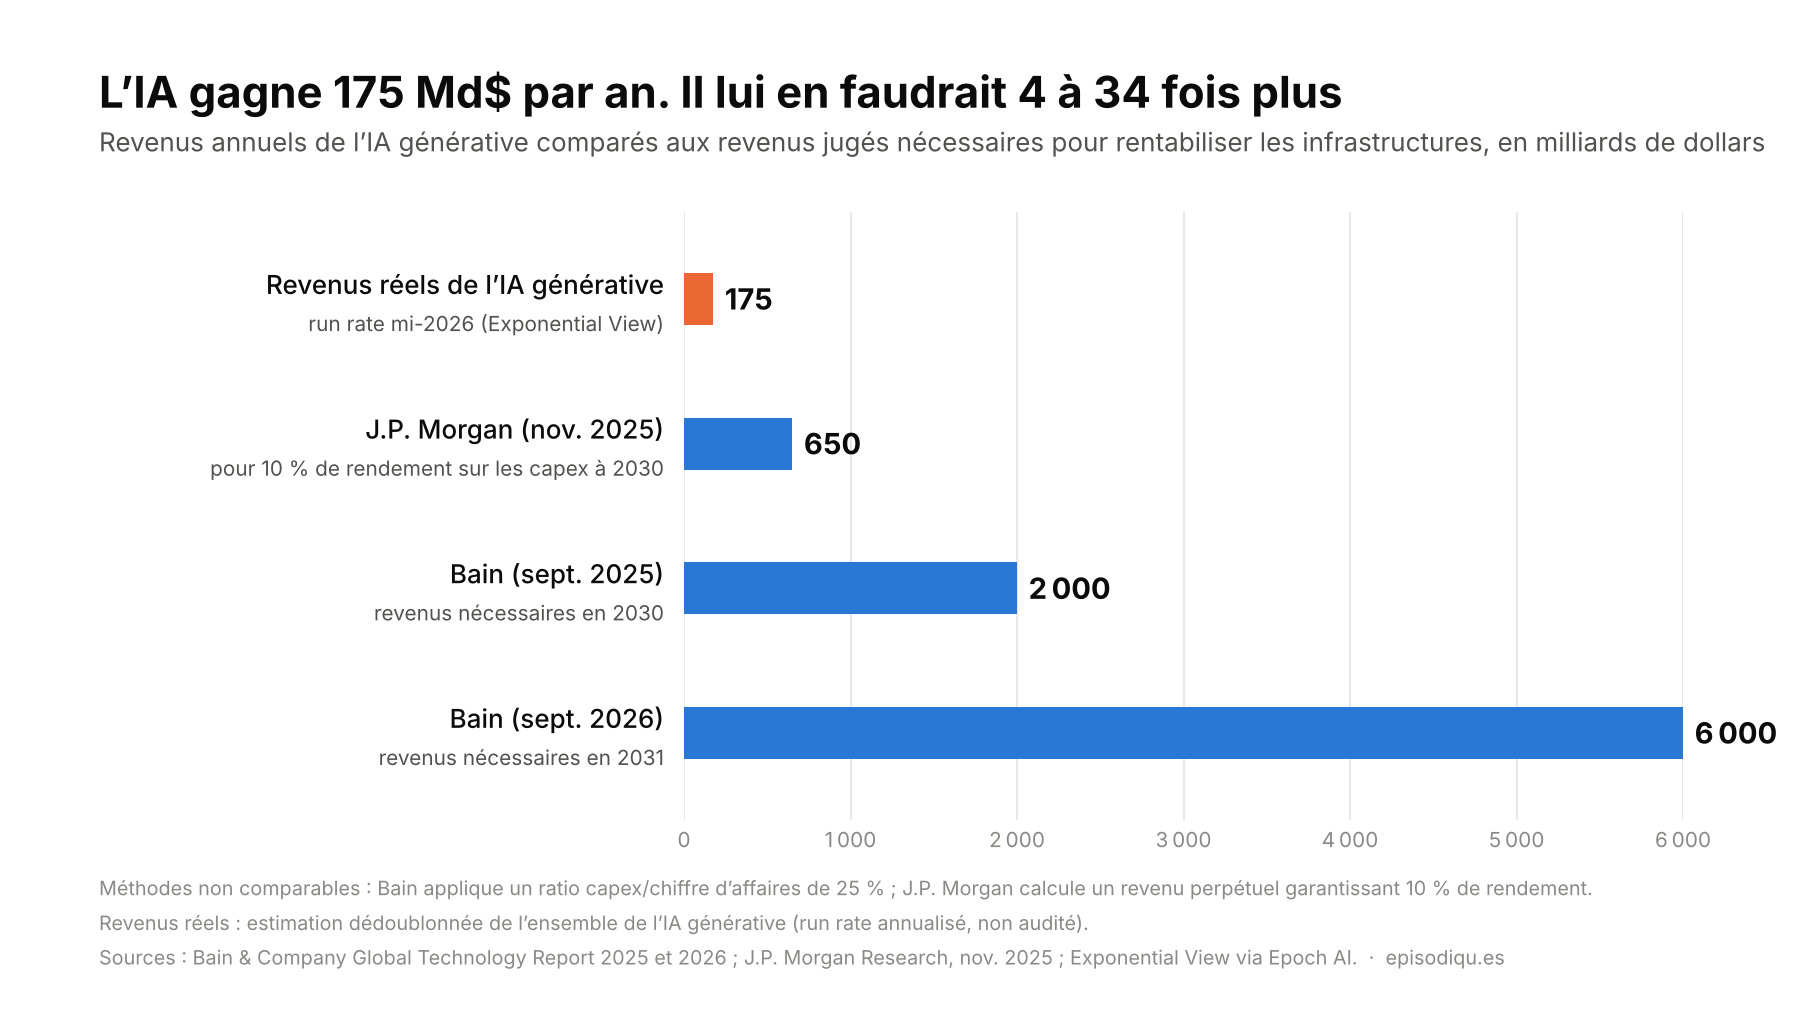
Ce graphique est le plus inquiétant de tous. Il montre le décalage entre le chiffre d’affaires actuel de l’IA (~175 milliards de dollars par an) et les revenus nécessaires pour compenser les investissements prévus en infrastructure d’ici 2030~2031. L’écart, calculé selon des méthodes différentes, par Bain et J.P. Morgan, apparaît insurmontable.
Autre exemple de cette déconnexion entre l’économie de l’IA et la réalité industrielle :
• Anthropic : Valorisation : 2000 milliards chiffre d’affaires 2025 : 4,6 milliards
• Samsung : Valorisation : 1300 milliards chiffre d’affaires 2025 : 236 milliards
6. La durée de la correction et l’effet sur l’économie réelle
Dernier point : à quoi ressemblera un krach ? Une thèse veut que l’économie numérique actuelle soit bien plus solide que lors de l’explosion de la bulle internet de 1999-2000. Certes, mais arrêtons-nous sur les entreprises les plus solides de l’époque pour voir combien de temps il leur a fallu pour retrouver leur niveau d’avant le krach des dot-com :
Cisco………..25 ans
Amazon…….10 ans
Qualcomm….20 ans
Nvidia : 5 ans
(source : FT)
La vraie question est l’effet sur l’économie réelle :
• Les créations d’emplois enregistrées ces derniers mois sont essentiellement dues à la construction des data centers et à leurs équipements (installations électriques, refroidissement, etc). La récurrence est donc faible. Tout le reste s’effondre, tout particulièrement chez les jeunes diplômés qui ne trouvent plus d’emploi. Donc il y aura un effet important sur le marché du travail.
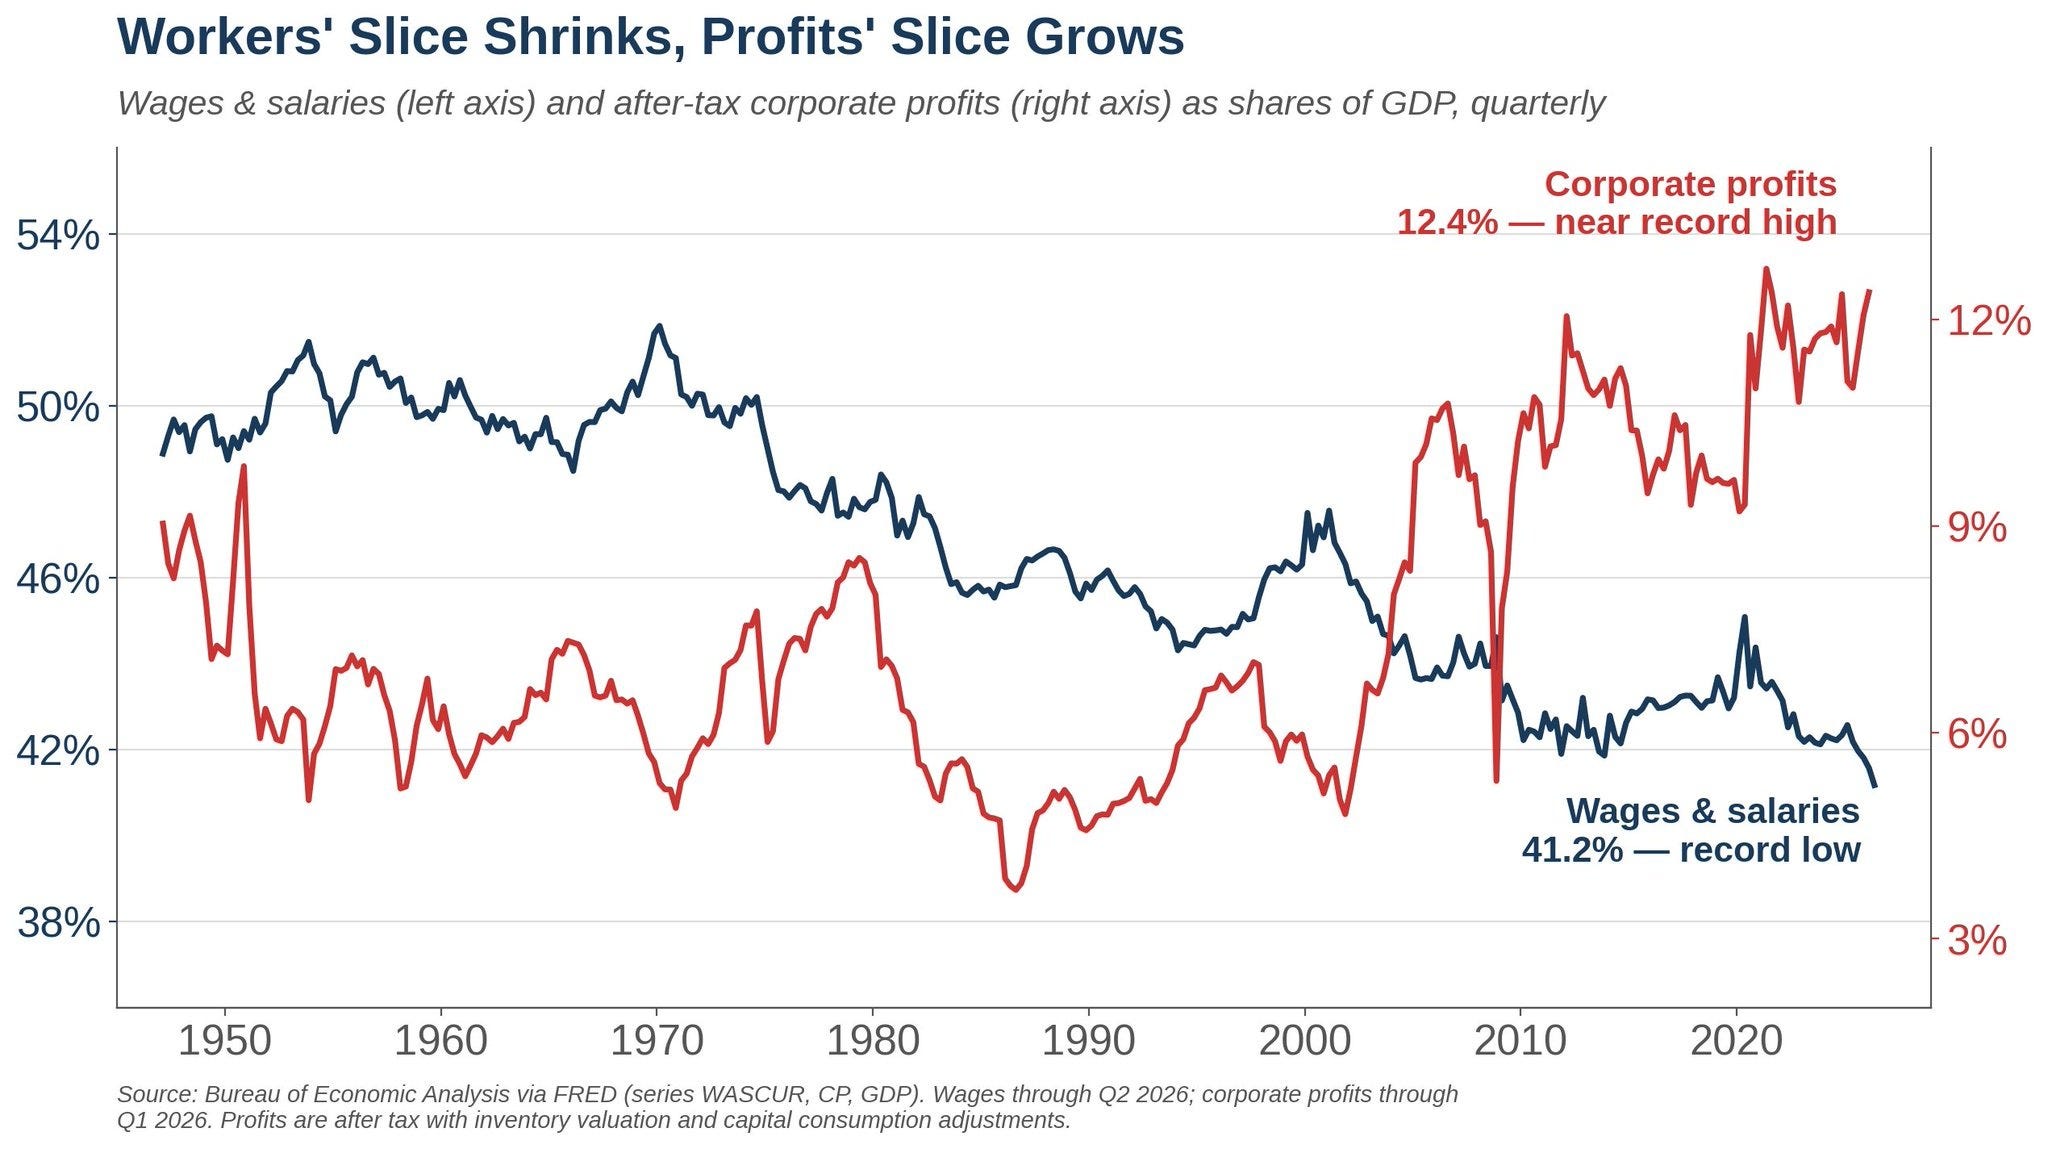
• L’envolée des profits de la tech ne se traduit pas dans les salaires comme le montre ce graphique du Bureau of Economic Analysis et de la Réserve fédérale.
J’arrête là pour aujourd’hui. Dans un prochain post, j’expliquerai comment le boom de l’IA est d’abord une machine à créer de l’inégalité.
Bonne semaine.

frederic@episodiqu.es
Je ne sais pas si ça doit me réjouir ou m’inquiéter