

Dans mon dernier post, j’évoquais le poids colossal des investissements d’infrastructure liés à l’IA dans l’économie américaine (un record historique) et sa structure dangereusement consanguine. On m’a reproché de dramatiser la situation financière du secteur de l’IA aux États-Unis. Je persiste et signe : ce château de cartes de dette et de surinvestissement sans perspective de chiffres d’affaires vaguement correspondant ne peut pas tenir. Jusqu’à ces dernières semaines, cette économie circulaire avait comme parrain ultime Jensen Huang, fondateur de Nvidia, l’entreprise la plus valorisée au monde. Lui parti, c’est tout le financement de la tech qui entre dans une zone de turbulence avec tous les ingrédients d’une crise financière majeure.
I. Le contexte de l’affaire Huang (Jensen + Alice)
Jensen Huang a créé il y a 33 ans une entreprise spécialisée dans la conception de microprocesseurs graphiques ultra-rapides dédiés aux jeux vidéo.
En 2022, la demande pour ces processeurs a explosé avec l’IA générative qui nécessite une immense puissance de calcul.
Nvidia est devenue l’entreprise la plus valorisée de l’histoire du capitalisme avec, en octobre de cette année, plus de 5800 milliards de dollars de capitalisation boursière, soit les deux tiers des bourses de d’Euronext (dont Paris, Amsterdam et Milan) et 1,5 fois celle du London Stock Exchange.
Jensen Huang a entretenu pendant au moins un an une relation avec Alice Huang, cadre chez Megaspeed, un opérateur asiatique de datacenter, devenu un gros client de Nvidia. Comme si cela ne suffisait pas, la presse a révélé une autre affaire extraconjugale du CEO, cette fois avec une de ses collaboratrices, péché capital pour un grand patron américain.
Il y a quelques semaines, l’administration Trump a laissé filtrer le fait qu’Alice Huang serait une espionne chinoise, entraînant la démission de Jensen Huang le 12 novembre.
Alice Huang est accusée d’avoir facilité l’exportation des processeurs les plus puissants de Nvidia vers la Chine, via la société Megaspeed.
Jensen Huang a toujours défendu l’accès au marché chinois au motif que c’était un moyen de maintenir Pékin sous la dépendance technologique des États-Unis.
Donald Trump et son secrétaire au Commerce Howard Lutnick sont allés dans son sens en autorisant l’exportation de chips Nvidia, à l’exception notable des processeurs les plus performants dont la dissémination menacerait la sécurité nationale des États-Unis.
Car au-delà des services rendus par ChatGPT ou Claude, certains processeurs de Nvidia sont considérés comme des composantes vitales pour le Pentagone et les services de renseignement américains (CIA et surtout NSA). Ils sont utilisés dans la simulation des armes nucléaires, la cryptographie, les radars, le pistage des sous-marins, le décryptage des écoutes mondiales, l’analyse des données spatiales, etc.
Trump était d’autant plus favorable à des ventes chinoises qu’il avait négocié avec Jensen Wang, une commission de 25% (pour les Etats-Unis) sur les ventes réalisées en Chine. Lutnick, lui, a d’énormes intérêts financiers dans le développement de Nvidia via son ancienne firme de courtage Cantor Fitzgerald.
Quant au secteur de l’IA, depuis plusieurs années, Nvidia est le principal artisan de l’envolée des investissements : non seulement l’entreprise fournit les chips, mais elle finance une grande partie de la construction de datacenters, offrant des garanties, des facilités de paiement et de l’accès à des monceaux de dette (détail ci-après).
La situation ce mercredi 18 novembre :
Alice Huang, l’espionne présumée, est repartie à Pékin
200 000 personnes, essentiellement des actionnaires de Nvidia et des partenaires, tous en panique, demandent la réintégration du CEO déchu.
Jensen Huang a indiqué qu’il était prêt, mais le board lui a opposé une fin de non recevoir.
Ses défenseurs invoquent les conséquences d’un affaiblissement de Nvidia sur l’ensemble du financement de l’IA.
D’autres, mettent en avant la complexité du fonctionnement autocratique de Nvidia et de son fondateur qui avait 60 cadres rapportant directement (situation unique) qu’il prenait un malin plaisir à humilier. Son management ne souffrait ni la contradiction, ni la transparence : Huang avait conclus des myriades de deals externes souvent sans trace écrite.
Nvidia a perdu un tiers de sa valeur boursière depuis son pic du 6 octobre dernier. Plus de 2000 milliards de dollars de capitalisation sont partis en fumée, soit presque autant que la valeur du CAC 40.
Le Nasdaq a baissé de 12% depuis son pic d’octobre, mais il n’est pas au bout de ses peines : plus de 70% de sa valorisation est liée à des entreprises d’IA.
Avant d’examiner une nouvelle série de chiffres, j’invite les lecteurs d’Episodiqu.es à regarder cet extrait de 2’40 de Margin Call, film-culte sur la crise financière de 2008. Jeremy Irons, patron d’une banque d’affaires new-yorkaise, explique que son seul talent est d’anticiper le moment “où la musique s’arrête”.

II . Aujourd’hui dans la tech, la “musique” est en passe de ralentir. Explications.
1 . La fin de l’argent facile pour l’IA
Si Nvidia avait été dans la viande bovine, il aurait élevé le bétail, financé les abattoirs, construit des restaurants, prêté aux tenanciers et même investi dans les frigos et les centrales électriques. Pour triviale qu’elle soit, la comparaison n’a rien d’exagéré lorsqu’on regarde les chiffres délirants des investissements dans l’intelligence artificielle (le capital expenditure ou Capex).
Nvidia subventionne ses clients sous forme de participations, de garanties diverses, et crédits de toutes natures. Les seules participations dans quelques 229 entreprises approchent les 50 milliards de dollars. A titre de comparaison, c’est plus de la moitié du flux de capital-risque attendu cette année en Europe. On ne parle là que des prises de participation directes. Si l’on prend en compte tous les instruments, deals, et véhicules financiers utilisés pour financer son chiffre d’affaires futur, le total se monte à 165 milliards de dollars ventilés dans des milliers d’entreprises de tech ayant besoin de puissance de calcul.
Le Financial Times a décomposé ce système d’interdépendance financière tissé par Nvidia :
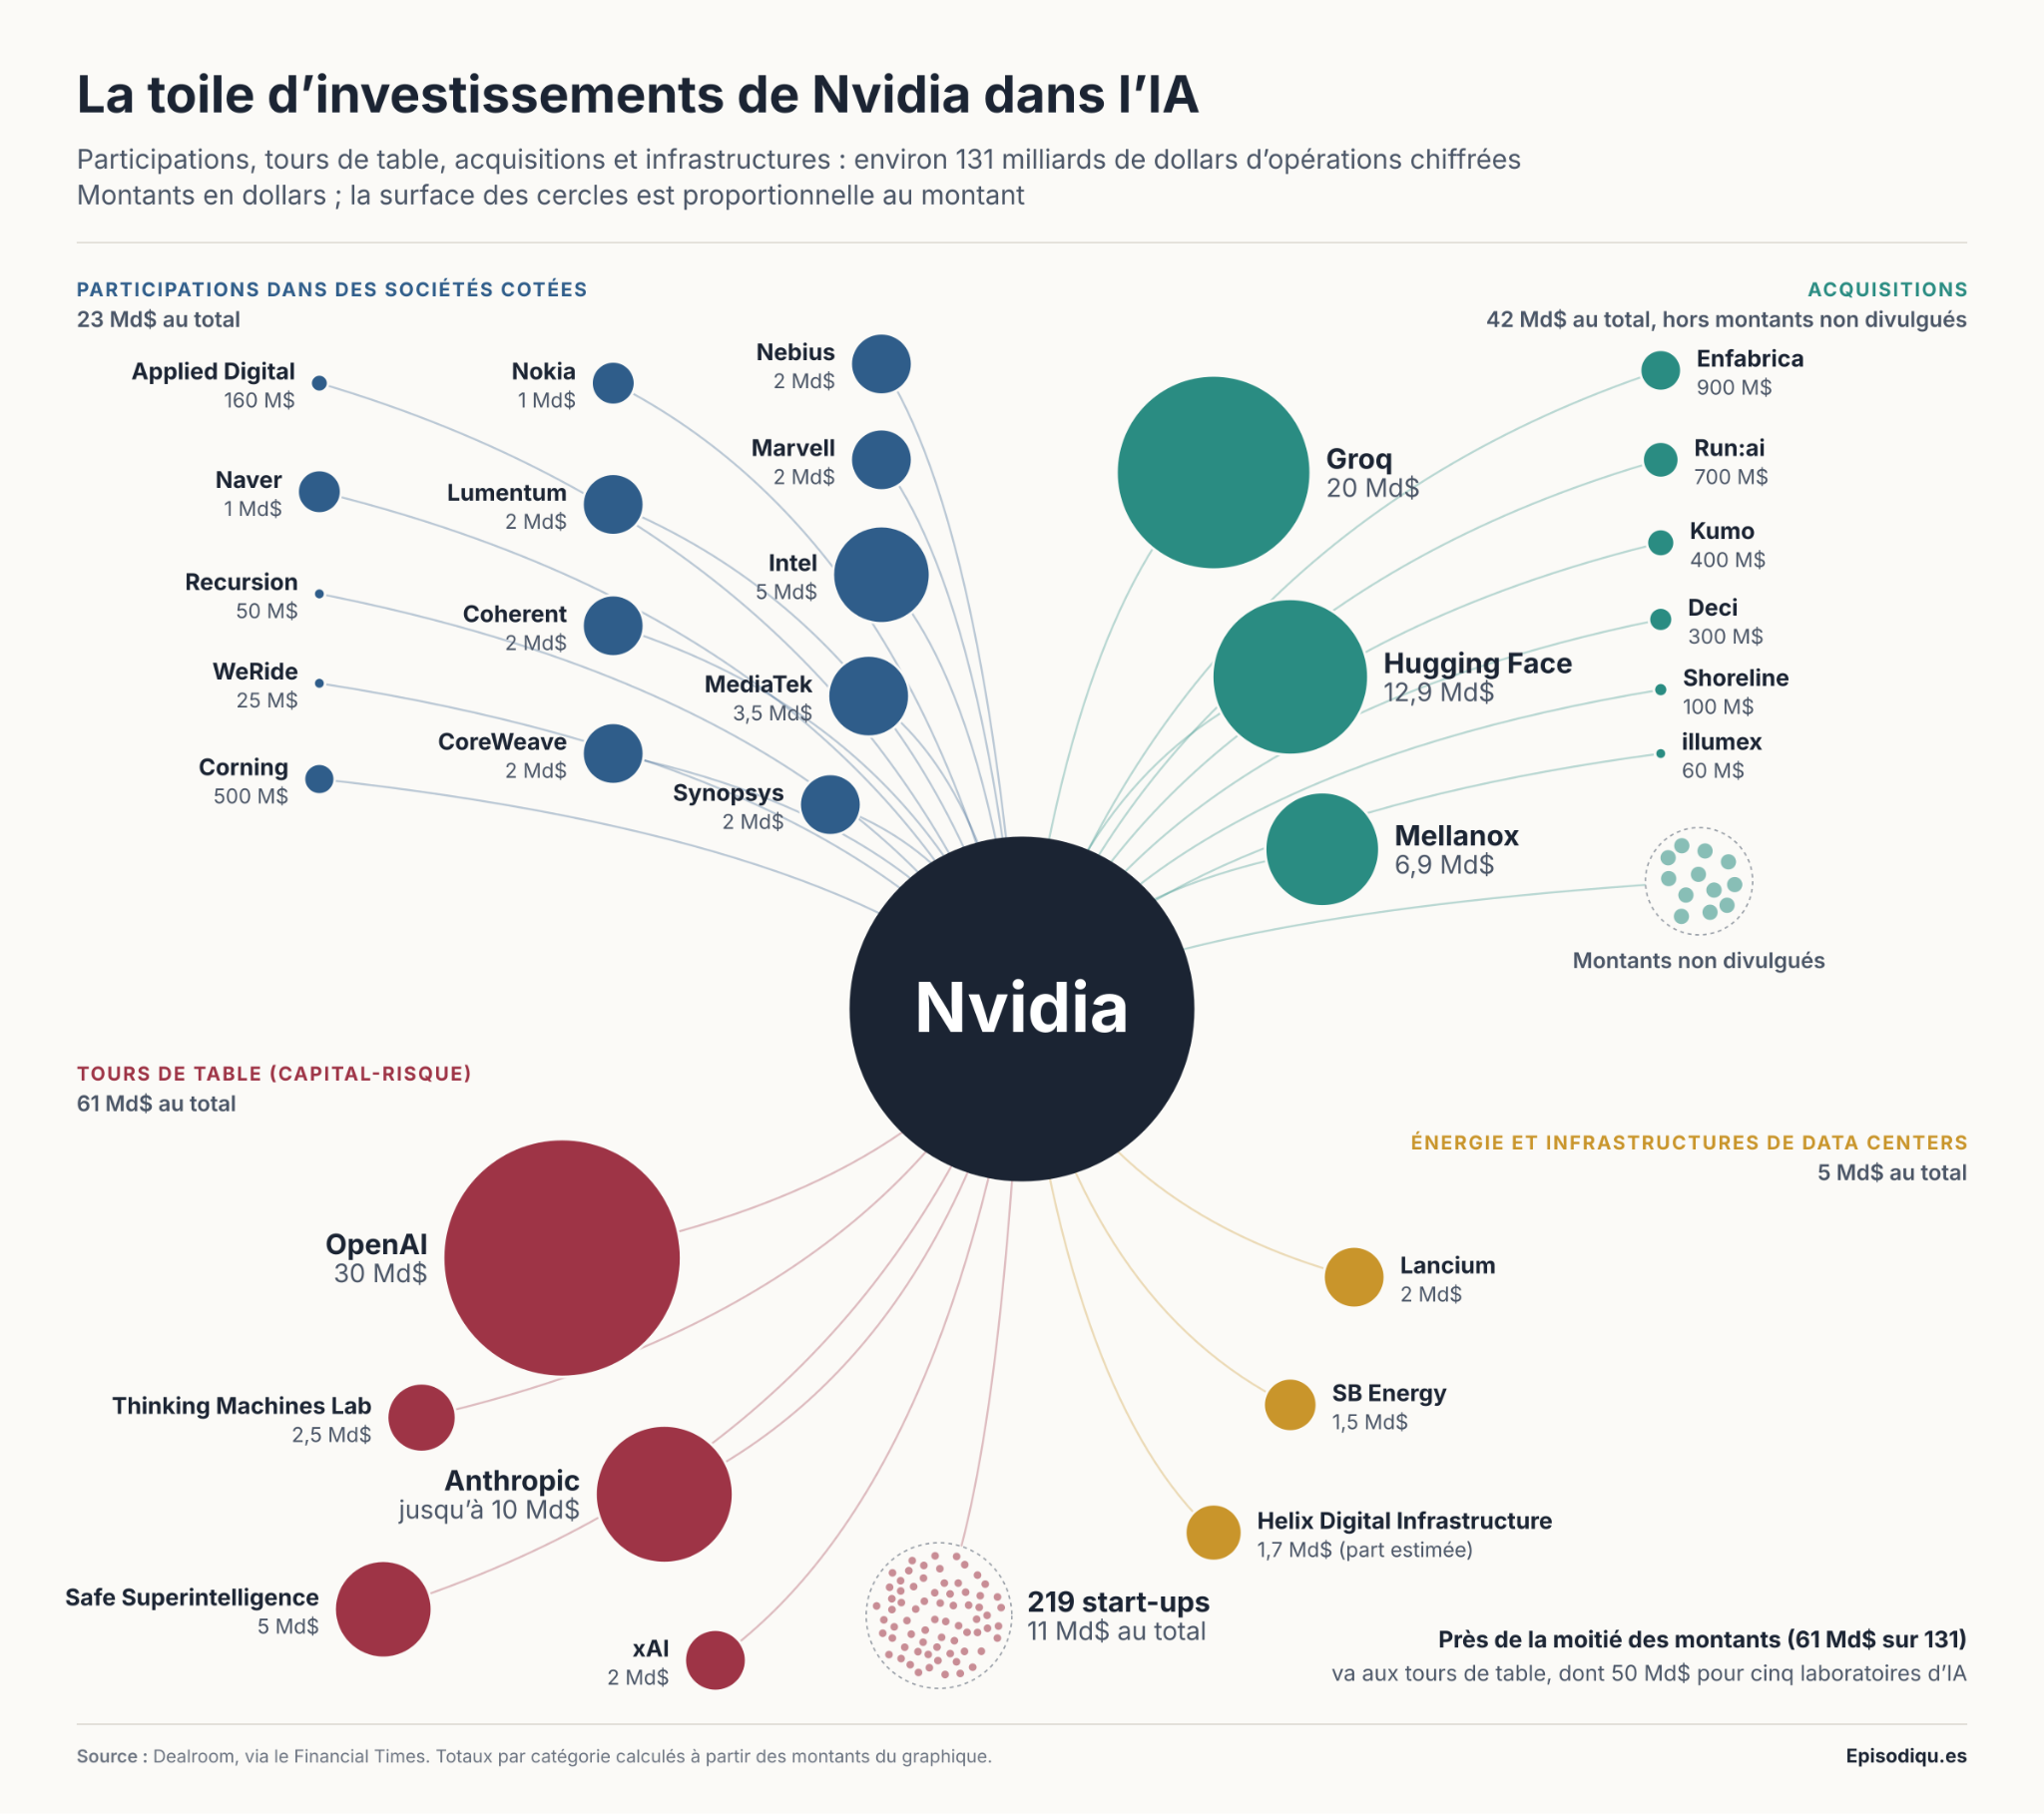
Cette représentation est d’ailleurs incomplète car elle ne mentionne par exemple pas la garantie conclue avec OpenAI pour la construction d’un immense datacenter dans l’Ohio : 250 milliards promis par Jensen Huang qui auraient été réduits cette semaine à 120 milliards.
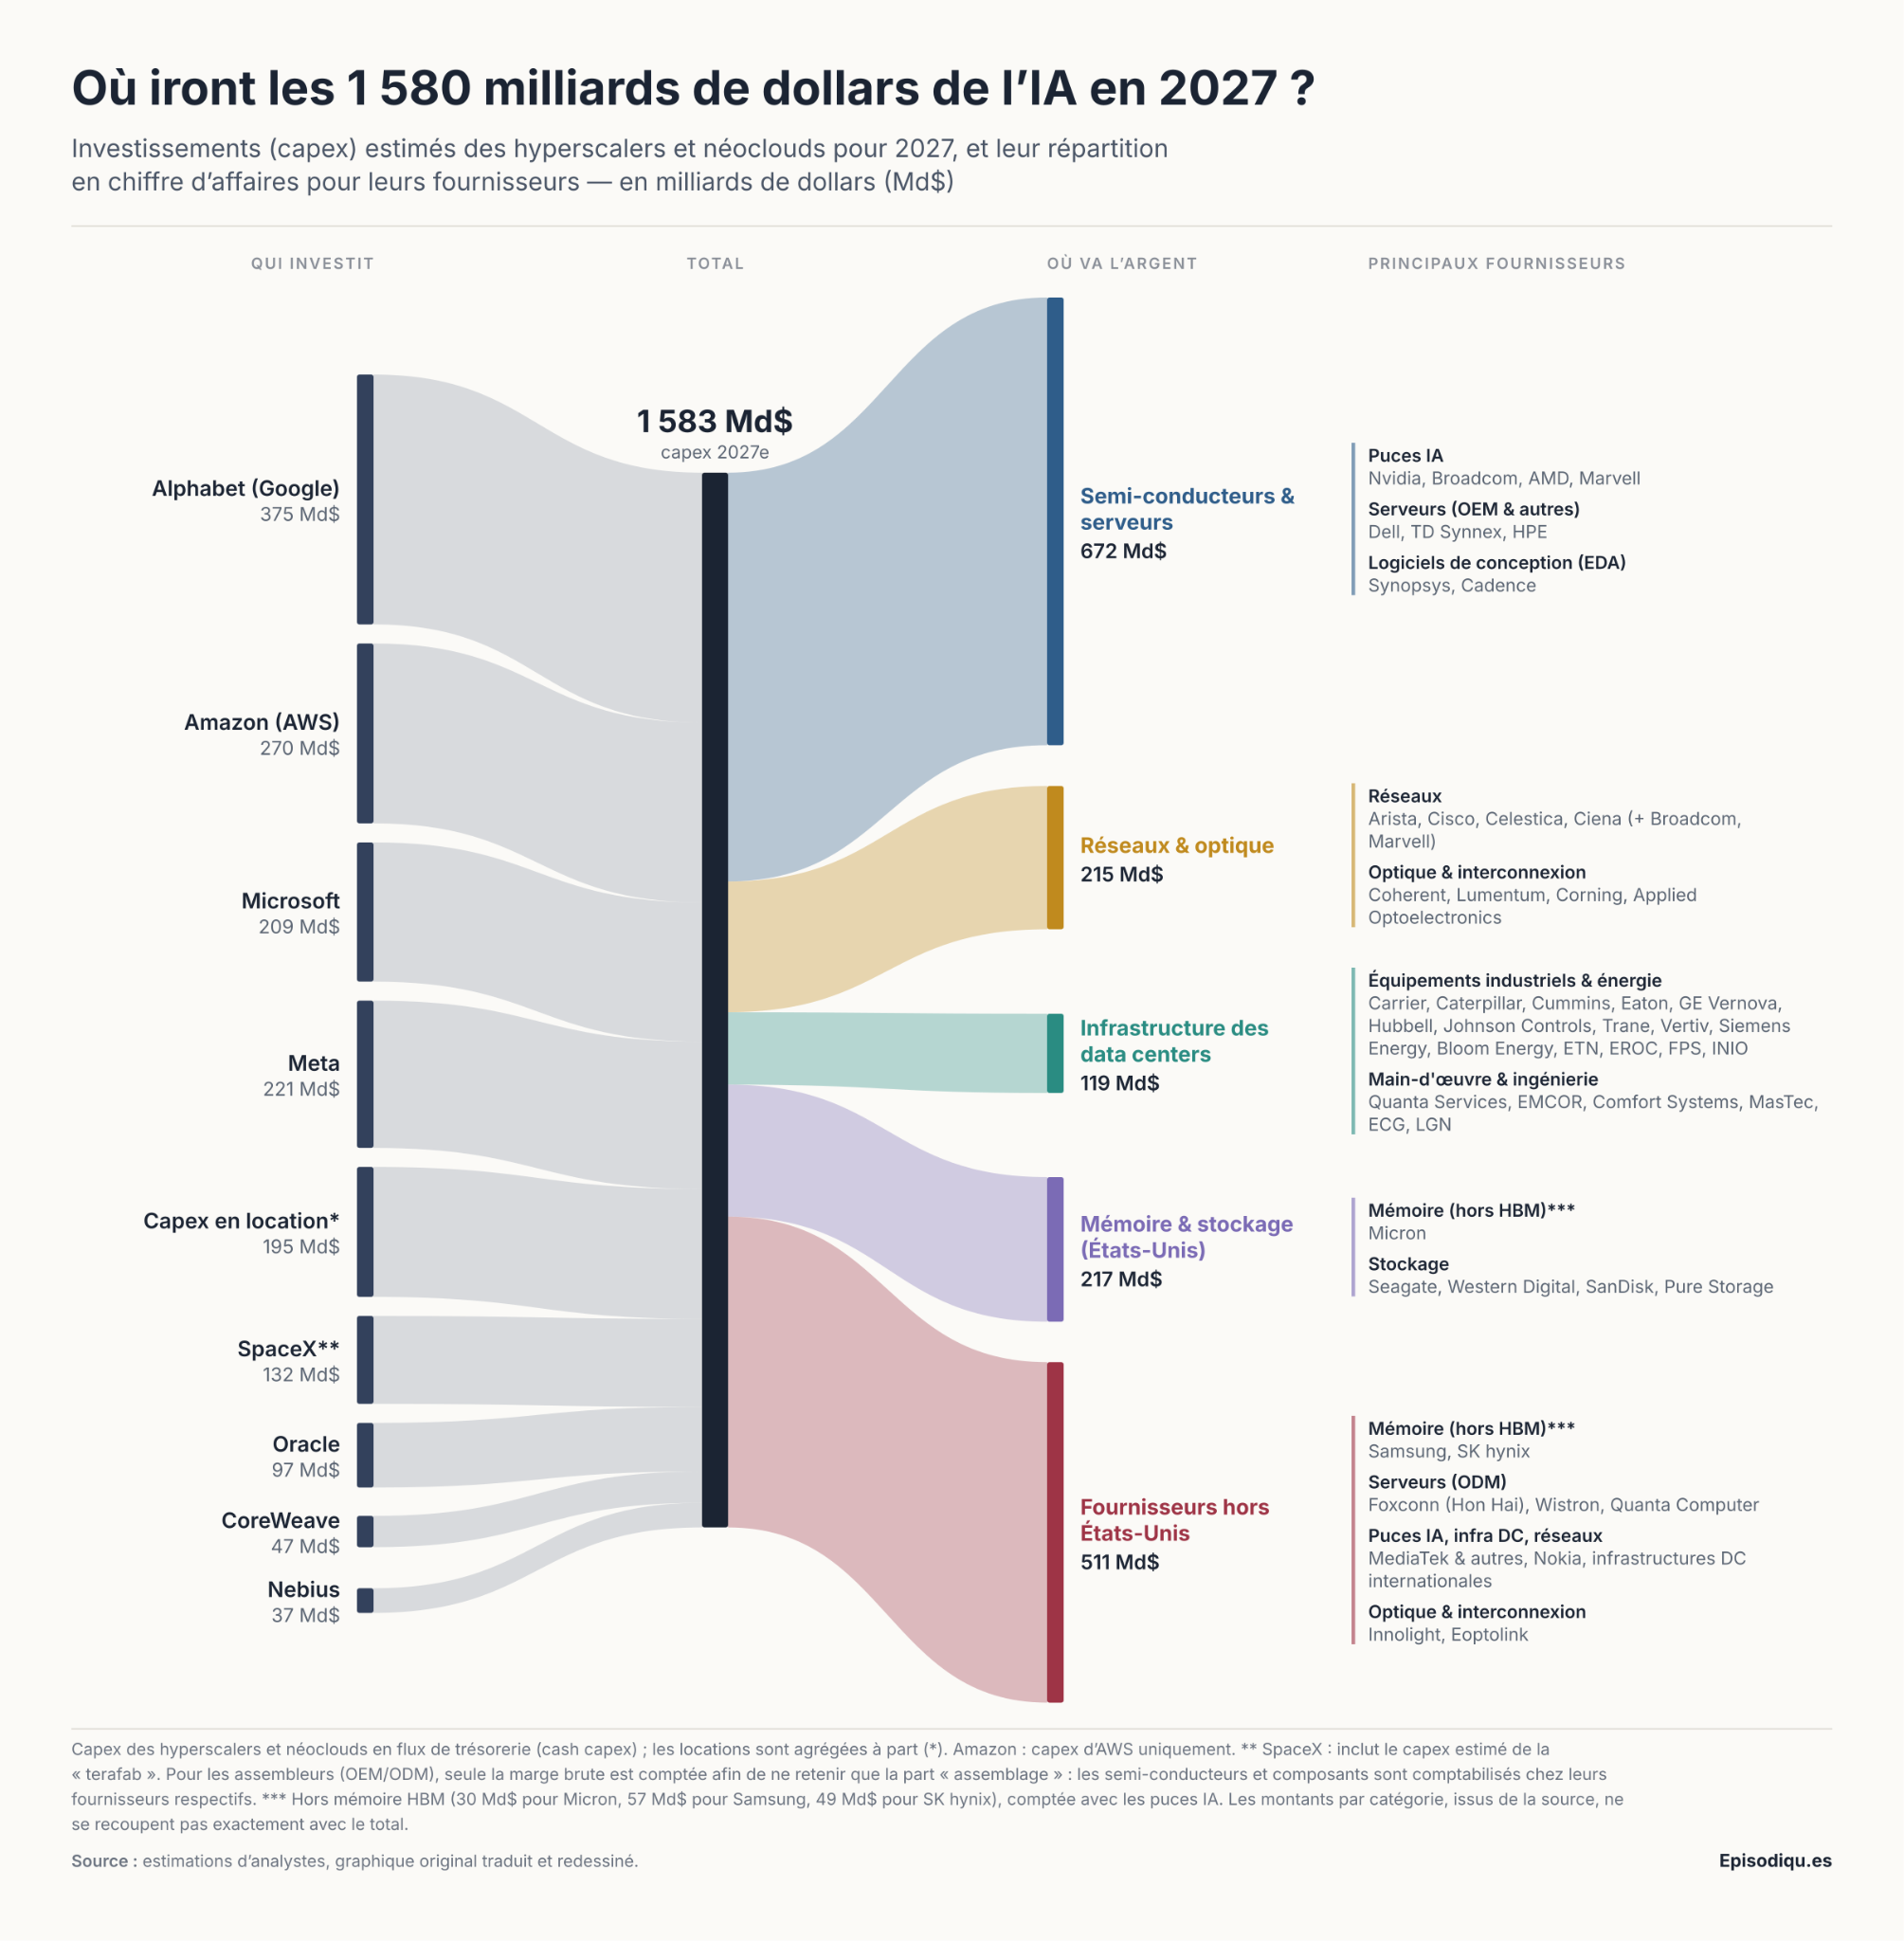
Pour l’année 2027 les investissements prévus aux Etats-Unis dans l’IA se montent à environ 1580 milliards de dollars dont 690 milliards sont supposés revenir chez Nvidia. Voici une décomposition graphique de ces flux :
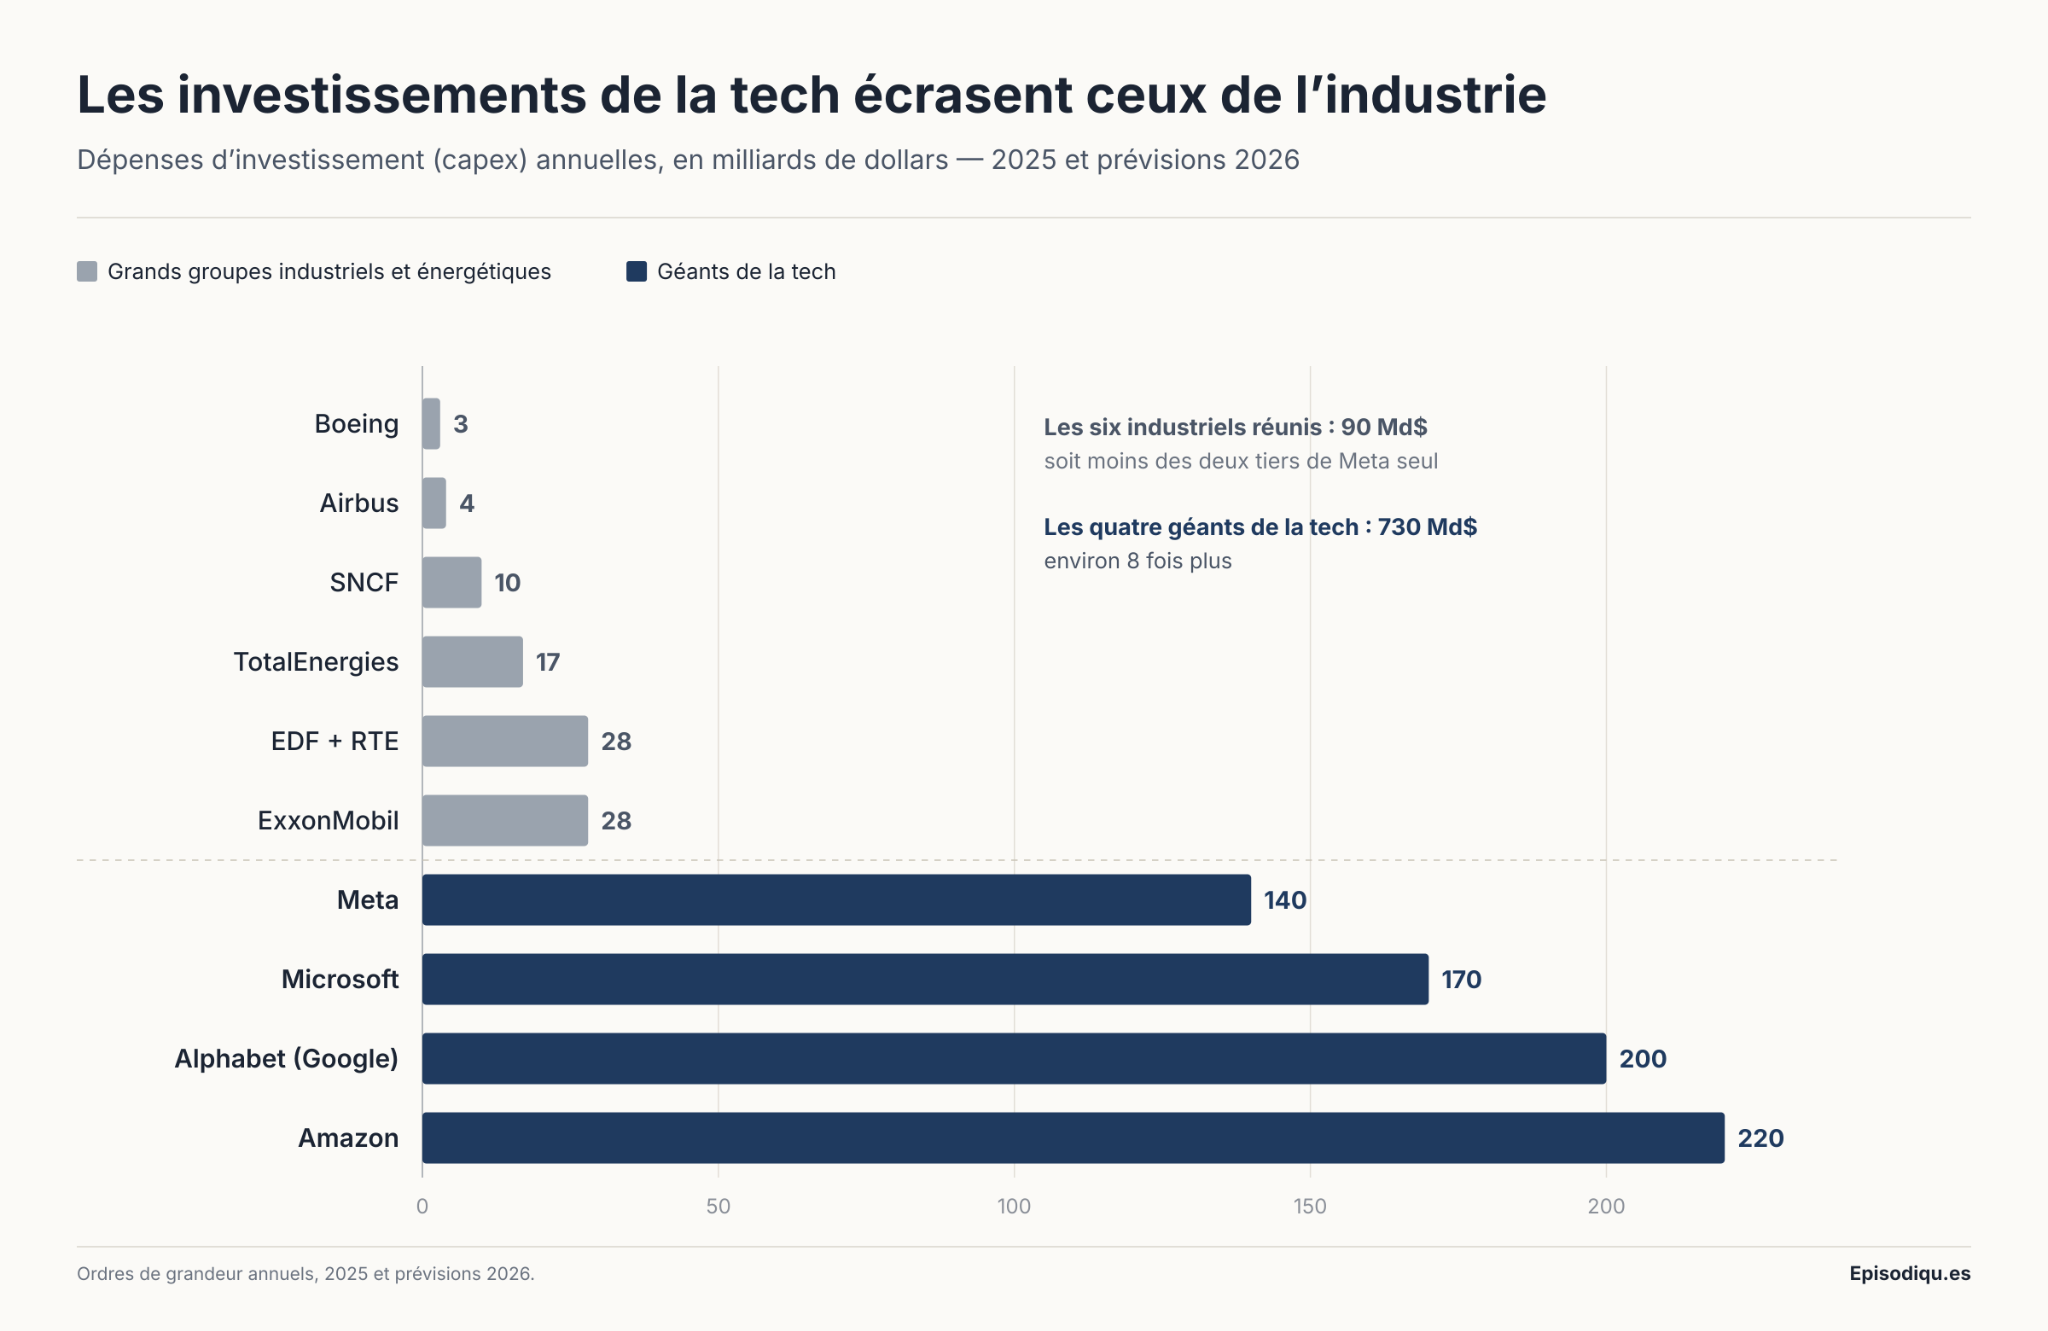
Là encore, pour saisir l’ampleur de cette délirante prodigalité, j’ai fait le rapprochement avec le capex d’industries classiques, comme les constructeurs aéronautiques ou le secteur pétrolier.
2. Le recours massif au hors-bilan
Les sommes évoquées plus haut ne sont que la partie émergée de l’iceberg. Car il y a bien pire avec ce qu’on appelle les engagements hors-bilans (off-balance-sheet commitments ou off-balance-sheet obligations). C’est une astuce comptable épatante qui permet de parquer des engagements d’investissements futurs sans alourdir le bilan des entreprises. Ce sont des promesses d’achat de composants sur plusieurs années qui n’apparaîtront comme charges qu’au moment de la livraison ; des contrats de location à venir non encore en vigueur (un opérateur d’IA s’engageant sur l’utilisation d’un datacenter en construction) ; du crédit privé et opaque sous la forme de Special Purpose Vehicles (SPV) dont les émissions de dette seront garanties par la valeur de revente future des actifs physiques (comme si les équipement digitaux ne se dépréciaient pas…) En d’autres termes, c’est la transformation magique d’un investissement en capital (Capex) en charges d’exploitation futures (Opex). Avantage : cela permet de garder des bilans propres et de conserver une bonne notation de la dette de l’entreprise.
Tout à son “exubérance irrationnelle” (selon l’expression de l’ancien président de la Fed Alan Greenspan à propos des valorisations délirantes de la bulle internet de la fin des années 1990), le secteur de l’IA a généreusement exploité cette possibilité comptable :
Cet automne, les neuf géants de la tech ont accumulé 3600 milliards de dollars en engagements hors-bilan.
Le graphique ci-dessous, compilé par le Wall Street Journal sur la base des relevés de la Fed, illustre l’ampleur du problème :
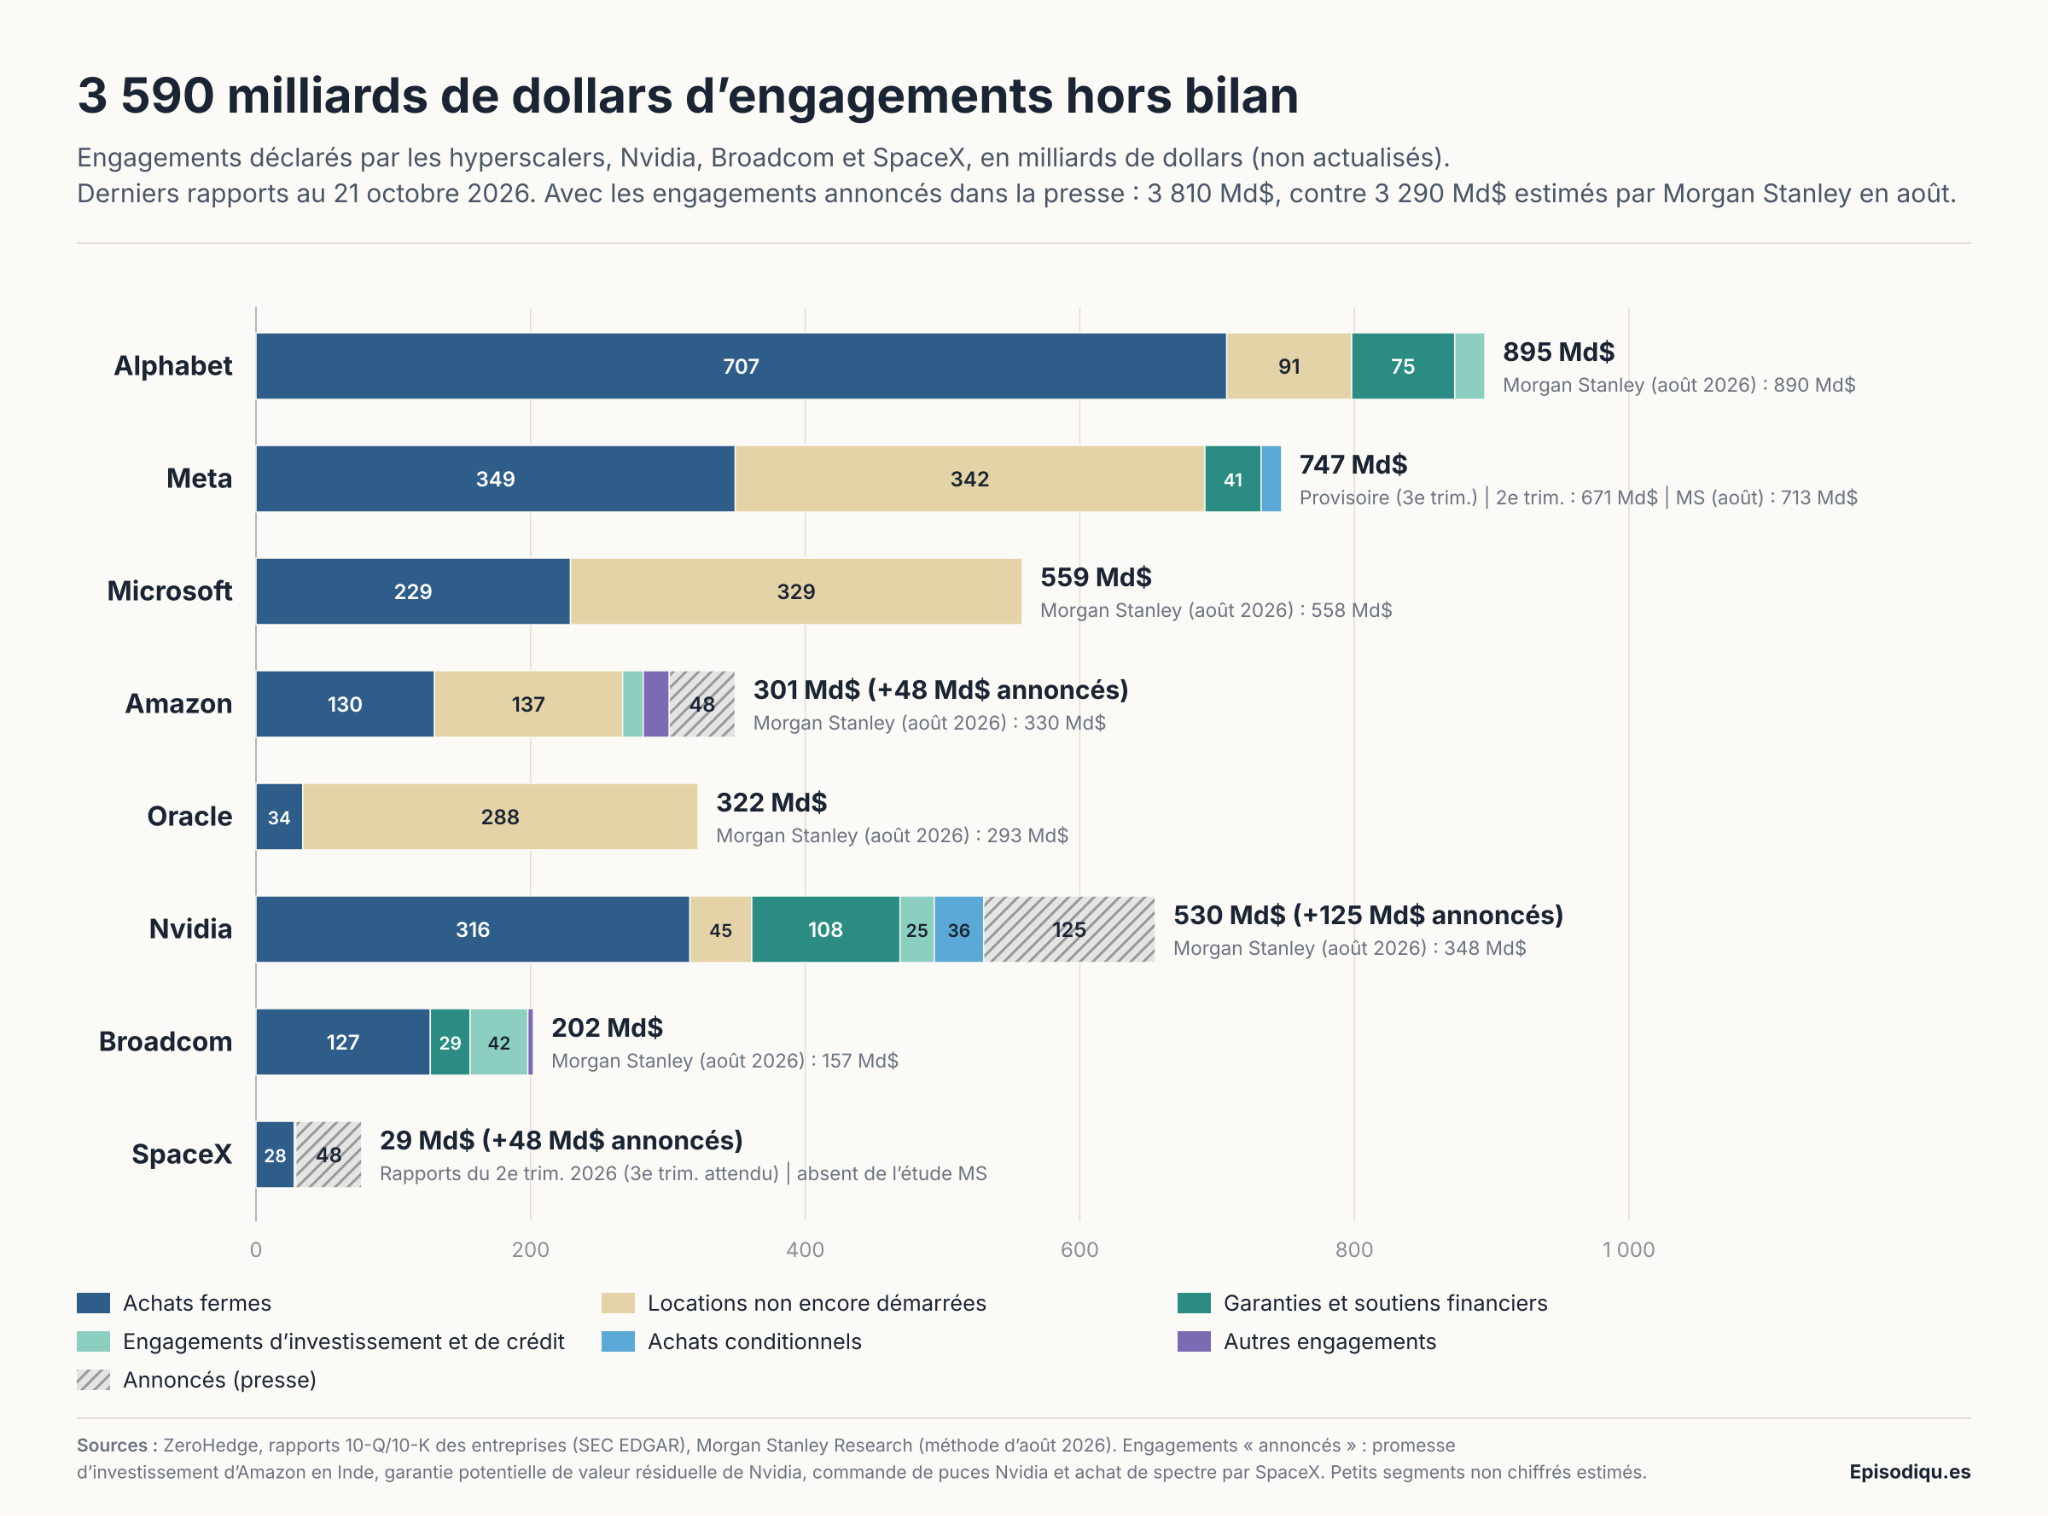
L’avertissement de la banque centrale américaine du 16 novembre est sans ambiguïté :
“Selon les estimations du Rapport sur la stabilité financière (FSR) (...) une part importante de ces engagements découle de montages complexes dans lesquels les hyperscalers [la Big Tech] et d’autres grandes entreprises bénéficiant d’une excellente notation de crédit soutiennent indirectement le financement de projets impliquant des entreprises moins bien notées. (...) La complexité de ces montages financiers peut en masquer les risques aux yeux des investisseurs les moins avertis. Cette opacité est susceptible d’amplifier les mouvements de vente lorsque le sentiment des investisseurs se retourne, car il devient difficile de déterminer où se concentrent réellement les risques.
Le développement de ces importantes structures de financement hors bilan appelle donc une surveillance étroite.
Autre évolution peut-être tout aussi importante : parallèlement aux hyperscalers, les entreprises moins bien notées, qui dépendent le plus des financements extérieurs, ont vu leur coût du capital augmenter sensiblement ces derniers mois. En conséquence, elles se tournent de plus en plus vers des montages de financement complexes adossés à des actifs (asset-backed financing)”.
Nous voilà prévenus.
A la perspective d’un risque risque élevé pour le système financier américain, les optimistes comparaient l’encours respectif des instruments financiers de 2008 et les encours d’aujourd’hui. Force est de constater que les deux tendent à se rapprocher :
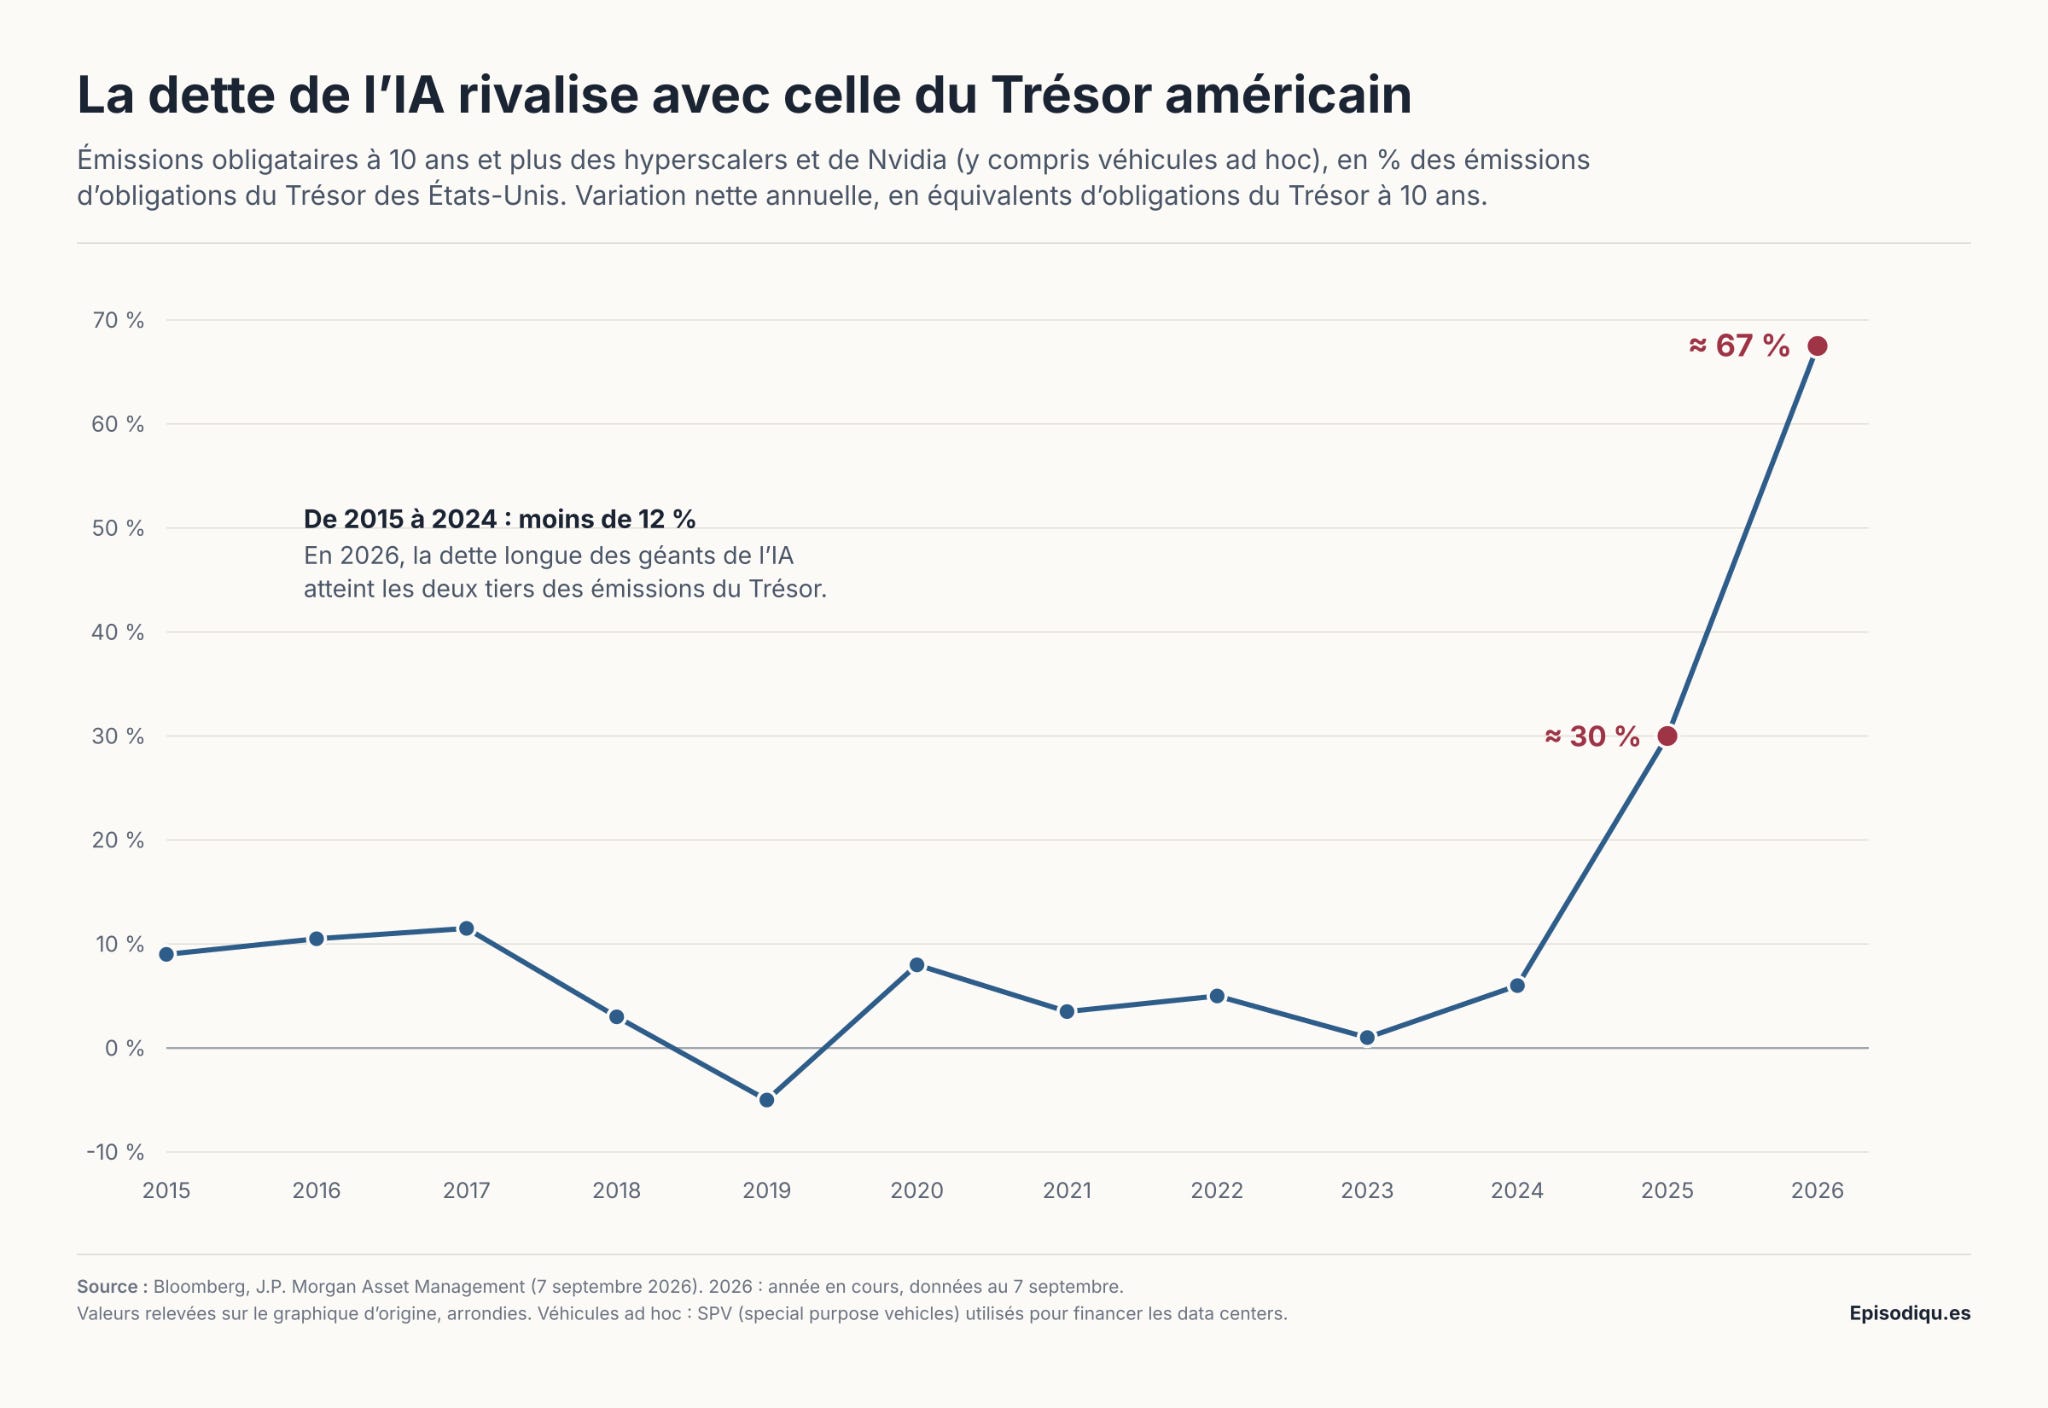
Deux éléments rassurants, toutefois : d’abord, si les dettes stricto sensu de 2008 et celles de l’IA de 2026 sont du même ordre, le stock de CDS (Credit Default Swaps) de 2008 était sans commune mesure ; ils totalisaient un encours de… 60 000 milliards de dollars. Ensuite, les banques qui étaient endettées à hauteur de 30 ou 40 fois leurs fonds propres en 2008 sont aujourd’hui peu exposées à la bulle IA. Le risque de contagion au système bancaire est donc quasi nul.
Mais dans les deux cas, le déni prévaut : certains minimisent aujourd’hui la fragilité de l’économie circulaire de l’IA en parlant de “dette synthétique”.
C’était le terme employé il y a dix-huit ans.
La suite dans le prochain Episodiqu.es

frederic@episodiqu.es
<INSERT SUB BUTTON>